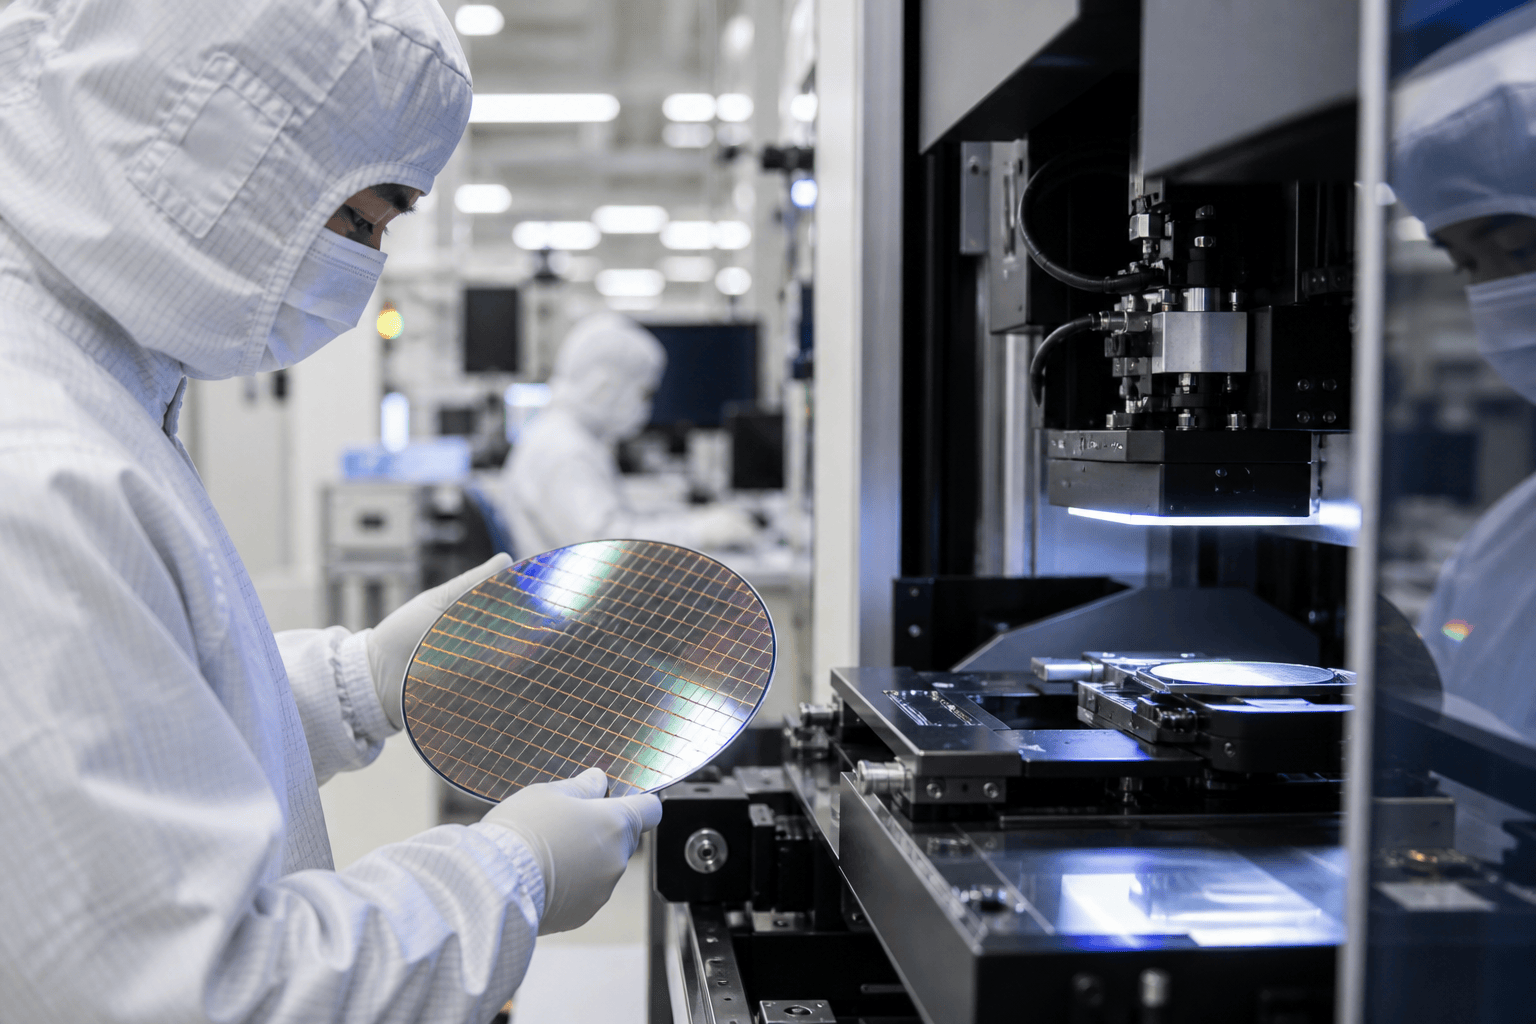
開所式のニュースに見えるが、AI供給網の配置換えが起きた
サムスン電子は2026年9月8日、横浜市のみなとみらい地区で先端半導体パッケージング研究拠点「アドバンスド・パッケージ・ラボ」を本格稼働させた。2024年から5年間で400億円規模を投じ、日本政府の支援も受ける。現在は日韓の研究者約95人が関わり、2027年までに100人超の体制を目指す。
このニュースの重みは、施設の開設そのものより、AI半導体の競争に必要な場所が変わっていることにある。AI向けチップは、回路を細かくするだけで速くなる時代から、複数のチップをどう近く、速く、熱に耐える形で結ぶかの時代へ移っている。横浜拠点は、その結び目に日本の素材・装置と韓国の製造力を置く試みだ。
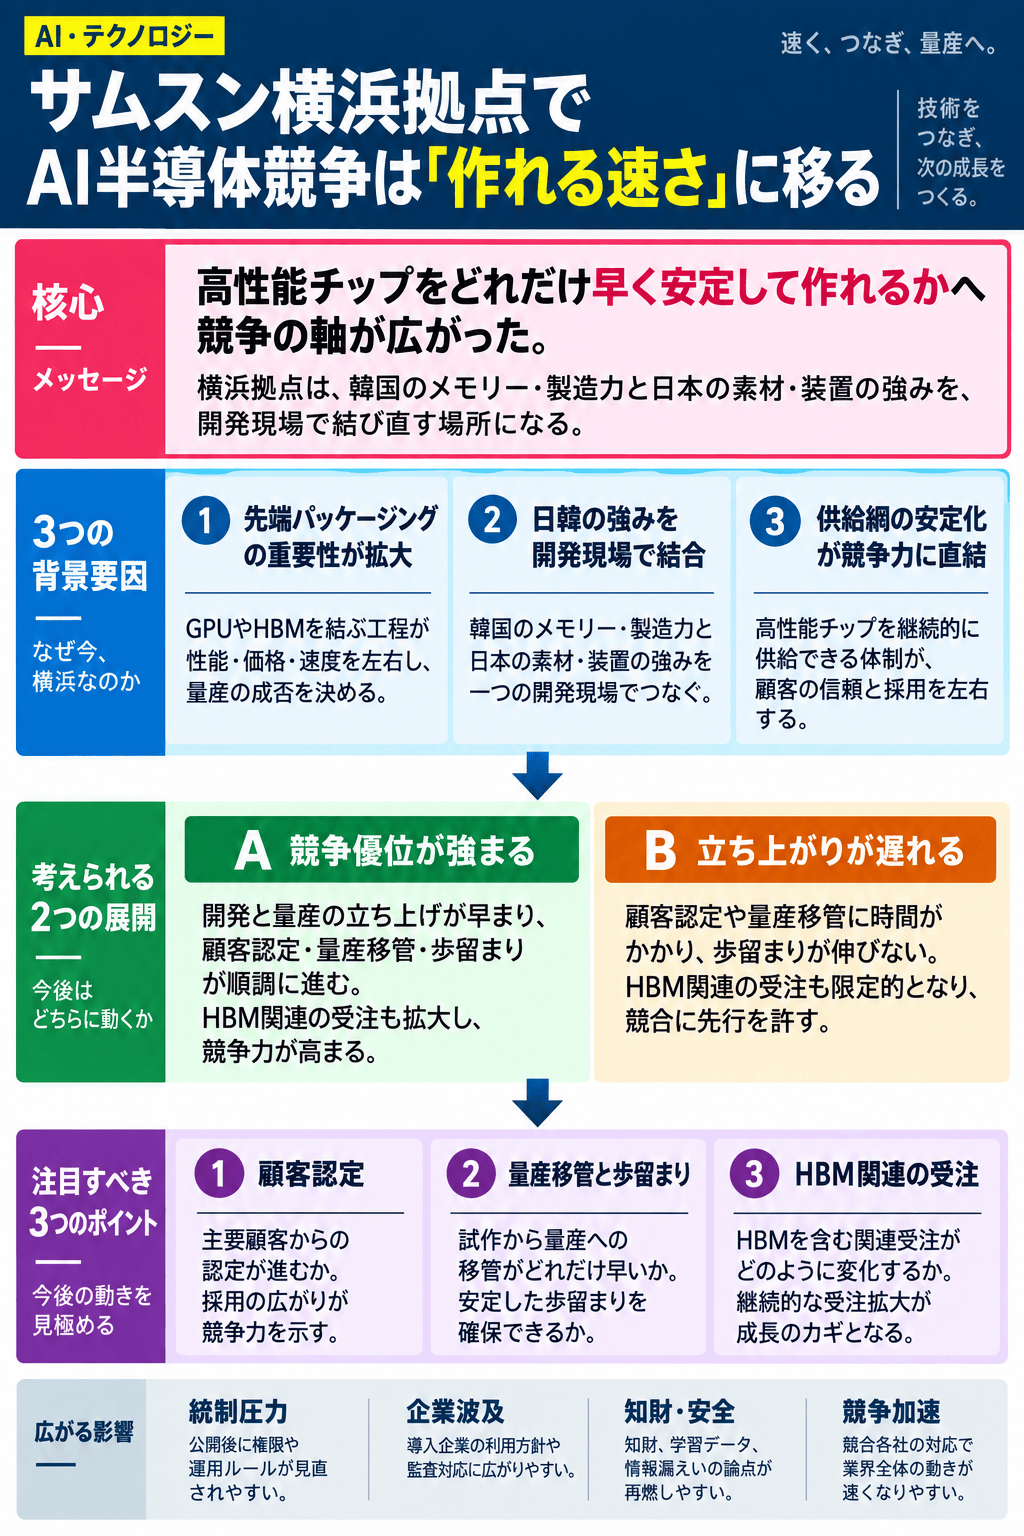
AIチップの性能は、回路よりパッケージで詰まり始めた
先端パッケージングは、GPUやAIアクセラレーター、HBMなどを一つのパッケージ内で接続する後工程技術である。AIの学習や推論では、演算器そのものの速さだけでなく、メモリーからどれだけ大量のデータを短い距離で運べるかが性能を決める。
ここで変わるのは、性能だけではない。接続密度が上がれば帯域と遅延が改善し、発熱や電力効率も設計し直せる。歩留まりが上がれば、同じ設計でもコストと供給量に効く。開発の往復が短くなれば、顧客に届けるまでの時間も短くなる。AIサービスの開発者や企業利用者にとっては、モデルの賢さ以前に、計算資源が足りるか、価格が下がるか、納期が読めるかという条件につながる。
横浜からAIチップ供給までの経路は四段階でつながる
第一段階は、研究場所の選択だ。日本には封止材、基板、装置、検査、大学・研究機関の集積がある。サムスンが横浜に実験・評価拠点を置くことで、材料を日本から韓国へ送り、承認や輸出入手続きも含めて評価する往復の距離が縮まる。
第二段階は、材料評価と工程統合である。実際の生産環境に近いクリーンルームで、熱、反り、接続信頼性、電源安定性を試せるなら、試作から量産候補へ進む速度が上がる。第三段階は、AIチップの供給制約だ。パッケージングが詰まれば、優れたメモリーや演算チップがあっても出荷量は伸びない。
第四段階で、競争はファウンドリーとメモリーの両方に戻ってくる。サムスンはメモリーの強みを持つ一方、AI向けHBMや先端パッケージングでは強い競争相手を追う立場でもある。横浜拠点が効く場合、研究所の成果はAIインフラの供給力、顧客認定、受注競争に表れる。
成否を分ける六つの変数がある
一つ目は、先端パッケージング能力だ。高密度接続、発熱処理、反りの制御、検査、歩留まりまで含めて、量産で使える水準に届く必要がある。二つ目は、人材へのアクセスである。日本の素材・装置企業や大学に近い場所で、共同研究を継続できるかが開発速度を左右する。
三つ目は、顧客との距離だ。AIチップ顧客は、性能だけでなく、納期、品質、供給の分散、認定プロセスを重視する。四つ目は、輸出管理リスクである。日韓の関係が改善しても、半導体材料は経済安全保障の対象であり、制度変更が開発の摩擦になる。
五つ目は、補助金の条件だ。日本政府の支援は、国内サプライチェーン強化という政策目的と結びつく。六つ目は、知財の境界である。素材メーカー、装置メーカー、サムスン、顧客企業が共同で評価するほど、どこまで技術を共有し、どこから守るかが重くなる。
各プレーヤーの利害は重なりながらずれている
サムスンにとって横浜は、HBM、ファウンドリー、先端パッケージングを一体で強化するための実験場になる。日本の素材・装置企業にとっては、量産前の設計段階に近づける機会だが、特定顧客への依存や知財流出の管理も必要になる。
日本政府にとっては、外国企業への支援であると同時に、国内の素材・装置産業をAI半導体の供給網に残す政策である。韓国政府にとっては、高付加価値の量産基盤を国内に置きながら、日本の技術集積を取り込む形になる。AIチップ顧客にとっては、TSMC一極や特定メモリー供給への依存を減らす選択肢が増える可能性がある。
この構図では、全員が同じ成功を望んでいるわけではない。サムスンは速く量産へ移したい。日本側は国内への技術蓄積と取引拡大を求める。顧客は最終的に、品質、納期、価格、供給の安定性で判断する。横浜拠点の価値は、このずれを実務で調整できるかにかかる。
株価が先に織り込めるもの、まだ織り込めないもの
市場が先に織り込みやすいのは、400億円規模の投資、政府支援、日韓連携、先端パッケージングという分かりやすい材料だ。これらはサムスンだけでなく、日本の素材・装置企業にも期待を広げやすい。
まだ織り込みにくいのは、横浜で評価した材料や工程が、実際の量産ラインで採用されるかである。AI半導体では、研究成果があっても顧客認定、歩留まり、供給能力、価格条件を通らなければ、業績への寄与は限定される。
過剰反応になるのは、拠点開設をサムスンのHBMやファウンドリー競争の即時逆転として読む場合だ。見方が変わる条件は、主要顧客の認定、量産移管、パッケージング能力の増強、HBM関連受注の改善がそろうこと。反対に、数四半期たっても採用案件と歩留まり改善が見えなければ、株価材料としての重みは薄れる。
AI競争の主戦場はモデルから計算資源の信頼網へ広がった
生成AIの競争は、表面上はモデルの性能比較に見えやすい。しかし、その性能を支える下層では、電力、データセンター、GPU、メモリー、パッケージング、素材、装置、輸出管理が一つの供給網として動く。横浜拠点は、そのうち素材・装置とパッケージングを結ぶ点に置かれた。
この変化は、開発者、企業、利用者にも届く。開発者は計算資源の待ち時間とコストに左右される。企業はAI導入の費用対効果と供給安定性を気にする。利用者は、見えないところで推論コストやサービス速度の影響を受ける。
次の信号は、拠点の開所式ではなく、量産に近い事実に出る。どの材料が採用候補に進むか、どの顧客が認定するか、どのパッケージ技術が供給制約を緩めるか。AI半導体を見る目は、モデルの発表日から、素材と工程が量産へ移る日へ少しずつ移っていく。