5%は金利の節目ではなく、政策余地の節目になった
米国の10年債利回りは9月半ばに5%台へ上昇した。米財務省の公式データでは、9月15日に5.00%、16日に5.01%となり、相場の一時的な節目が終値ベースの現実にも近づいた。FOMCは9月16日、政策金利の誘導目標を3.75〜4.00%へ引き上げた。
このニュースの主役は、FRBが利上げしたかどうかだけではない。短期金利は中央銀行が決めるが、10年金利はインフレ期待、財政不安、国債需給、成長期待、世界の資金配分が同時に作る。5%台の長期金利は、中央銀行の政策が市場を制御する話から、市場金利が中央銀行と政府の選択肢を狭める話へ局面を変える。
利上げ観測は市場にかなり織り込まれていた。残る問題は、利上げ後も長期金利が高いままなら、家計と企業がどの時点で計画を変えるかだ。ここから先の景気判断は、政策発表よりも、金利が実体経済の契約条件へ染み込む速さで決まる。
動いた変数は、長期金利、原油、ドル、信用コストの束だ
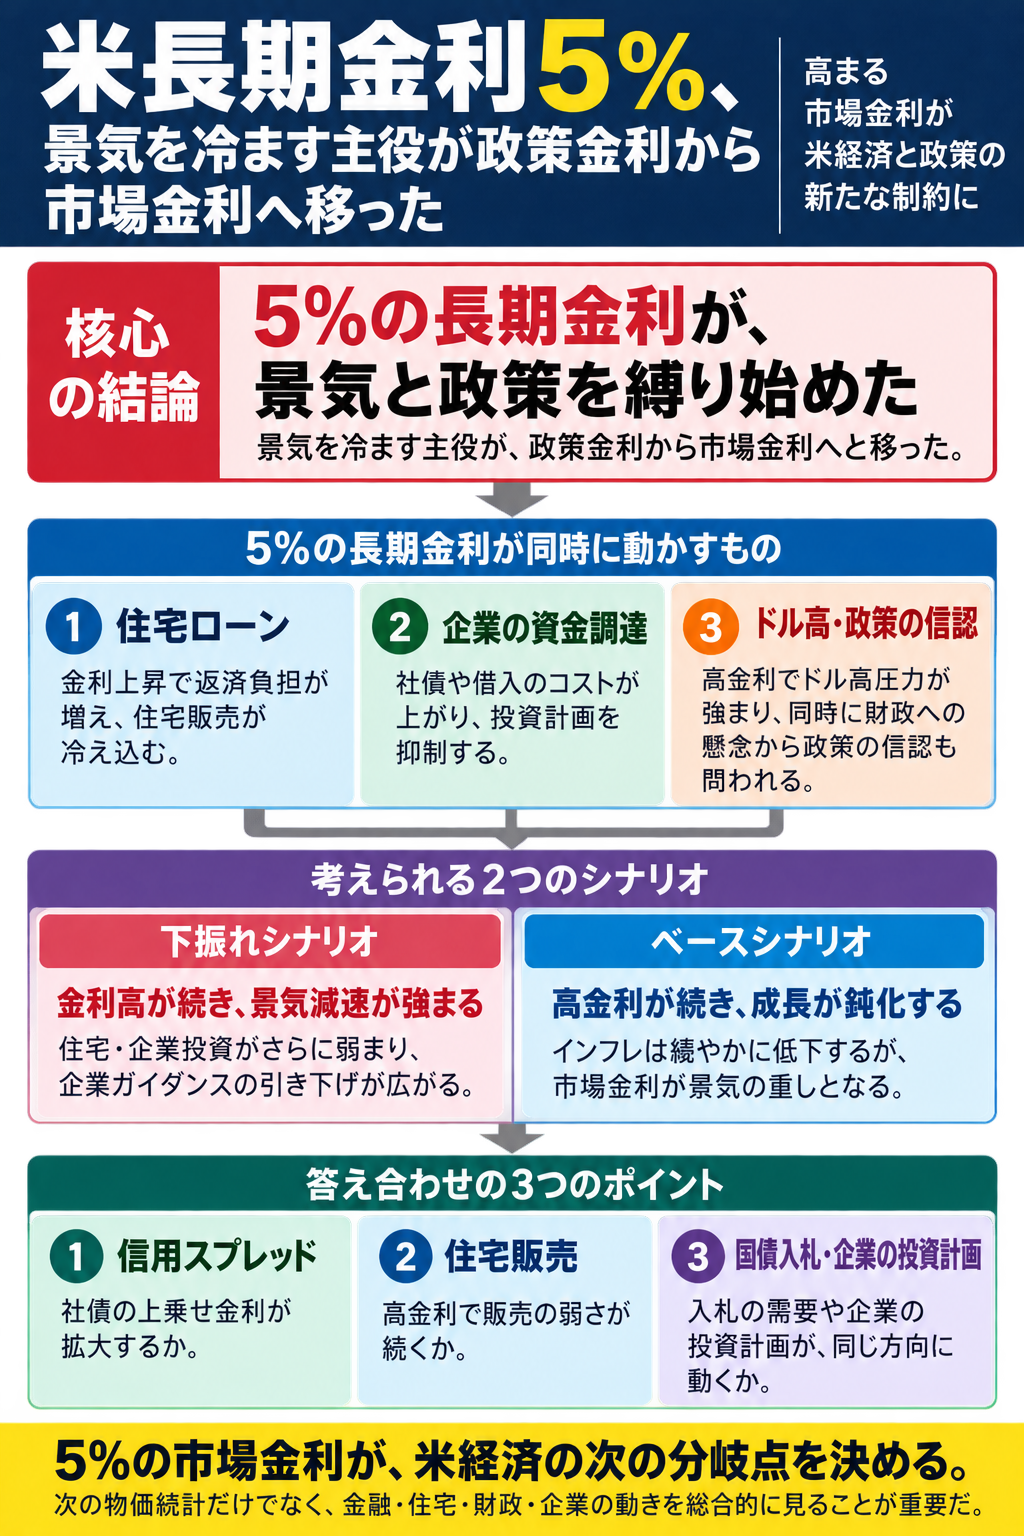
今回動いた中心変数は米10年債利回りだが、それは単独では動いていない。原油高は物価見通しを押し上げ、インフレが長引くとの読みはFRBの利上げ観測を強める。国債発行への不安や財政赤字への警戒は、長い期間の債券を持つための上乗せ利回りを求めさせる。
金利上昇は為替にも伝わる。米金利が高止まりすればドルは支えられやすく、円を含む他通貨には下押し圧力がかかる。ドル高は米国にとって輸入物価を抑える面がある一方、海外企業や新興国のドル建て債務には負担になる。
信用市場では、国債利回りが土台になる。企業が社債を出す時の金利、銀行の貸出姿勢、住宅ローンの固定金利、自動車ローンの条件は、10年金利と信用スプレッドの組み合わせで決まる。5%台の長期金利は、単なる金融市場の数字ではなく、家計と企業の契約価格の基準になる。
景気への伝達は、住宅と企業投資から始まる
最初に痛みが出やすいのは住宅だ。住宅ローン金利が上がると、同じ住宅価格でも毎月返済額が増え、購入できる世帯が減る。すでに低金利で借りた持ち家世帯は守られやすいが、新規購入者、住み替え層、建設関連企業には金利の上昇が直接効く。
次に企業の投資判断が変わる。設備投資やAIインフラ投資は、将来の収益を現在価値に割り戻して採算を見る。長期金利が上がると、将来の利益の価値は低く評価され、借入や社債による資金調達も高くなる。利益成長の物語が強い企業ほど、金利上昇に対して説明責任が重くなる。
政府も無関係ではない。国債利回りが高いほど、借り換え時の利払い負担は増え、財政政策の余地は狭くなる。景気が弱れば財政で支えたいが、金利が高いほど支えるための国債発行にも市場の警戒が乗る。このねじれが、長期金利5%の本当の重さだ。
FRB、財政、企業は同じ金利に別々の制約を受ける
FRBの制約は信認と景気の両立だ。インフレが高いままなら利上げで信認を守る必要がある。しかし長期金利がすでに家計と企業を冷やしているなら、追加利上げは景気減速を深める可能性がある。政策金利だけを見れば引き締めは一つの判断だが、長期金利を含めれば金融環境はすでに締まっている。
財政当局の制約は国債市場の需要だ。政府は利払いを止められず、国債発行も続く。投資家がより高い利回りを求めれば、財政運営は市場に試される。ここでは、景気対策の大きさだけでなく、国債入札が安定して消化されるかが政策余地を左右する。
企業の制約は時間差で出る。短期的には既存の資金調達でしのげても、借り換え、設備投資、在庫、雇用計画の更新時に高い金利が入ってくる。強い企業は現金と価格転嫁で耐え、弱い企業は投資延期や人件費抑制に動きやすい。負担は一律ではなく、債務が多い企業、住宅関連、消費感応度の高い企業に偏る。
市場が織り込んだものと、まだ織り込んでいないもの
市場がかなり織り込んでいたのは、9月FOMCでの0.25ポイント利上げだ。発表そのものより、長期金利が5%近辺に残るか、FRBが追加利上げの余地を残すか、物価と原油がその説明を正当化するかが価格を動かす。
織り込みが浅いのは、長期金利の高止まりが企業計画を変える場面だ。株式市場は短期的な利上げ回数を追いやすいが、実際の利益には、借り換え費用、顧客の購入力、設備投資の延期、ドル高による海外収益換算が効く。5%が数日で終わるのか、四半期をまたぐのかで企業価値への意味は変わる。
過剰反応だったと言える条件もある。原油が落ち着き、物価指標が鈍化し、10年債利回りが4%台後半へ戻り、信用スプレッドや住宅ローン金利が大きく広がらなければ、5%台は一時的な緊張だった可能性が高い。反対に、住宅販売、企業ガイダンス、設備投資計画が下振れ始めれば、金利上昇は相場の話から景気後退リスクへ変わる。
次の分岐は、物価より先に企業計画へ出る
この局面の分岐は三つある。第一は、外需や消費が鈍っても雇用と所得が支え、長期金利が自然に低下する道だ。第二は、企業が投資と採用計画を先に絞り、景気統計より早く慎重化が表れる道だ。第三は、原油高、ドル高、長期金利高が重なり、家計消費と企業投資が同時に弱る道だ。
判断を動かす材料は、GDP速報より前に出る。次のCPIやPCE、原油価格、国債入札、信用スプレッド、住宅ローン金利、住宅販売、企業の業績見通しが同じ方向へ動くかが重要になる。FRBの次回会合や議事要旨は、追加利上げの有無以上に、長期金利の上昇をどこまで金融引き締めとして扱うかを示す。
日本への波及も為替だけでは終わらない。米金利高は円安圧力を強め、輸入物価を通じて家計負担に戻る。同時に、米国需要が鈍れば輸出企業の数量面には逆風になる。円安メリットと外需鈍化が同時に来るため、日本企業の見通しは為替レートだけでは読めなくなる。