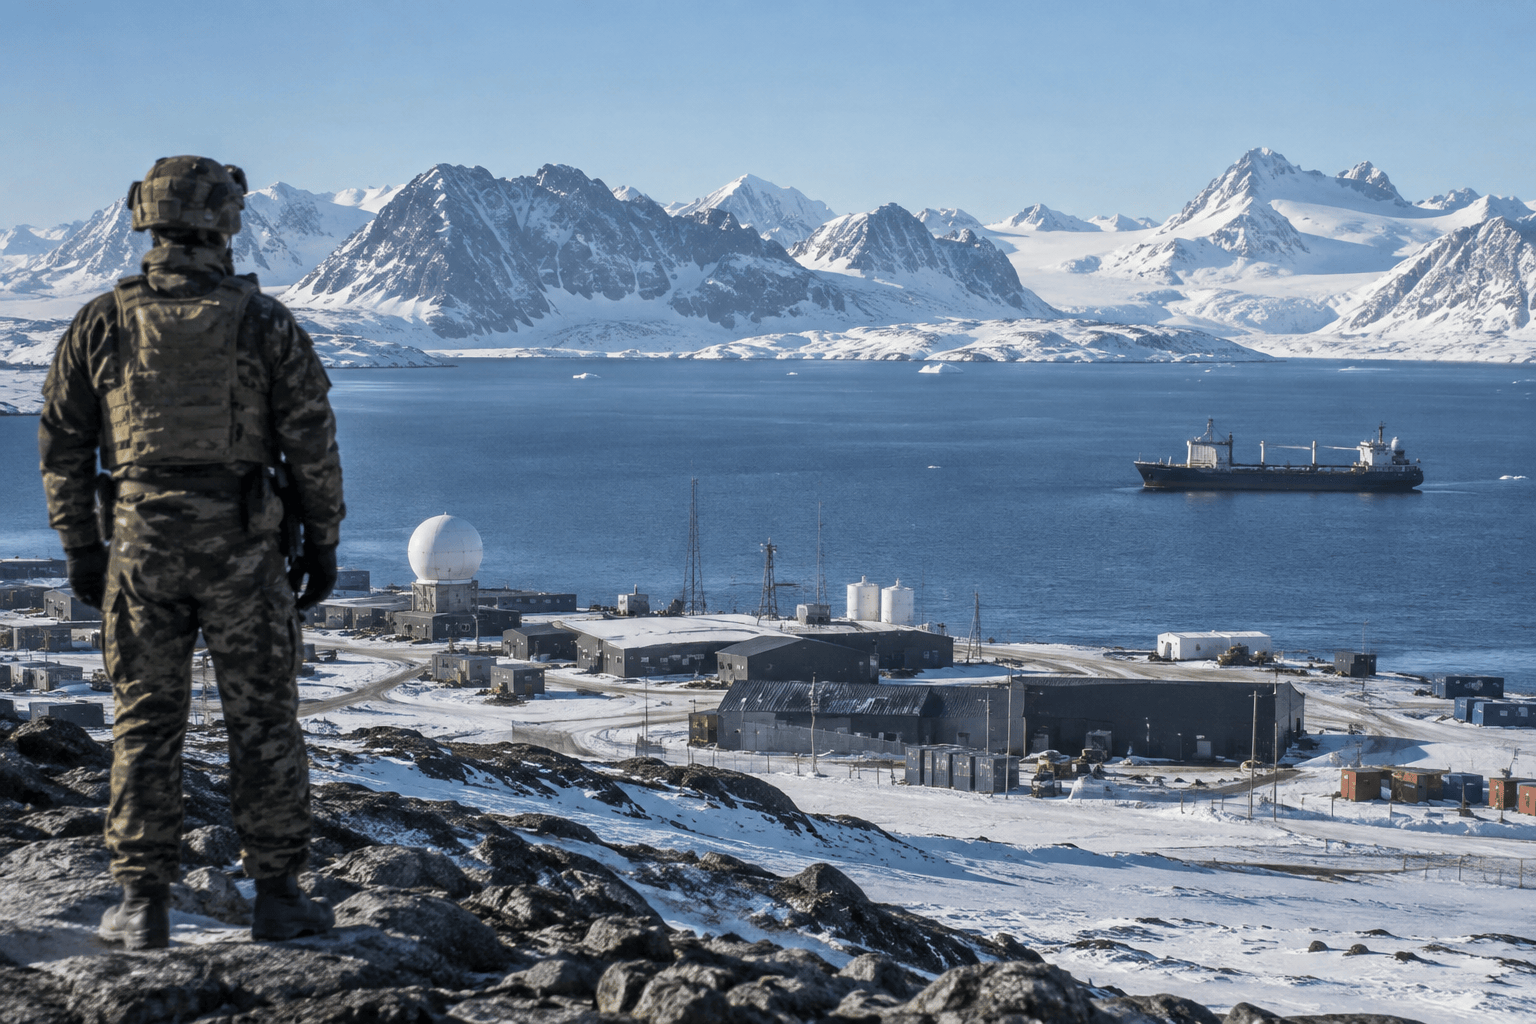
領土取得の物語から、安全保障レイヤーの固定へ
米国、デンマーク、グリーンランドは、北極・北大西洋の安全保障を強める協定を来週、国連総会に合わせて署名する見通しになった。発効には必要な議会手続きが残る。米国側は「恒久的な管理」と表現し、デンマークとグリーンランド側は王国の主権、領土的一体性、グリーンランド人の自決権を認める枠組みだと位置づけている。
このずれが重要だ。米国の所有ではなくても、基地、空域、レーダー、港湾、通信、敵対国排除という安全保障のレイヤーを米国が長期に使えるなら、企業にとっては投資審査、調達先、保険、資金調達の前提が変わる。北極の産業政策は、工場誘致の号令ではなく、安全保障インフラを誰が管理するかで始まる。
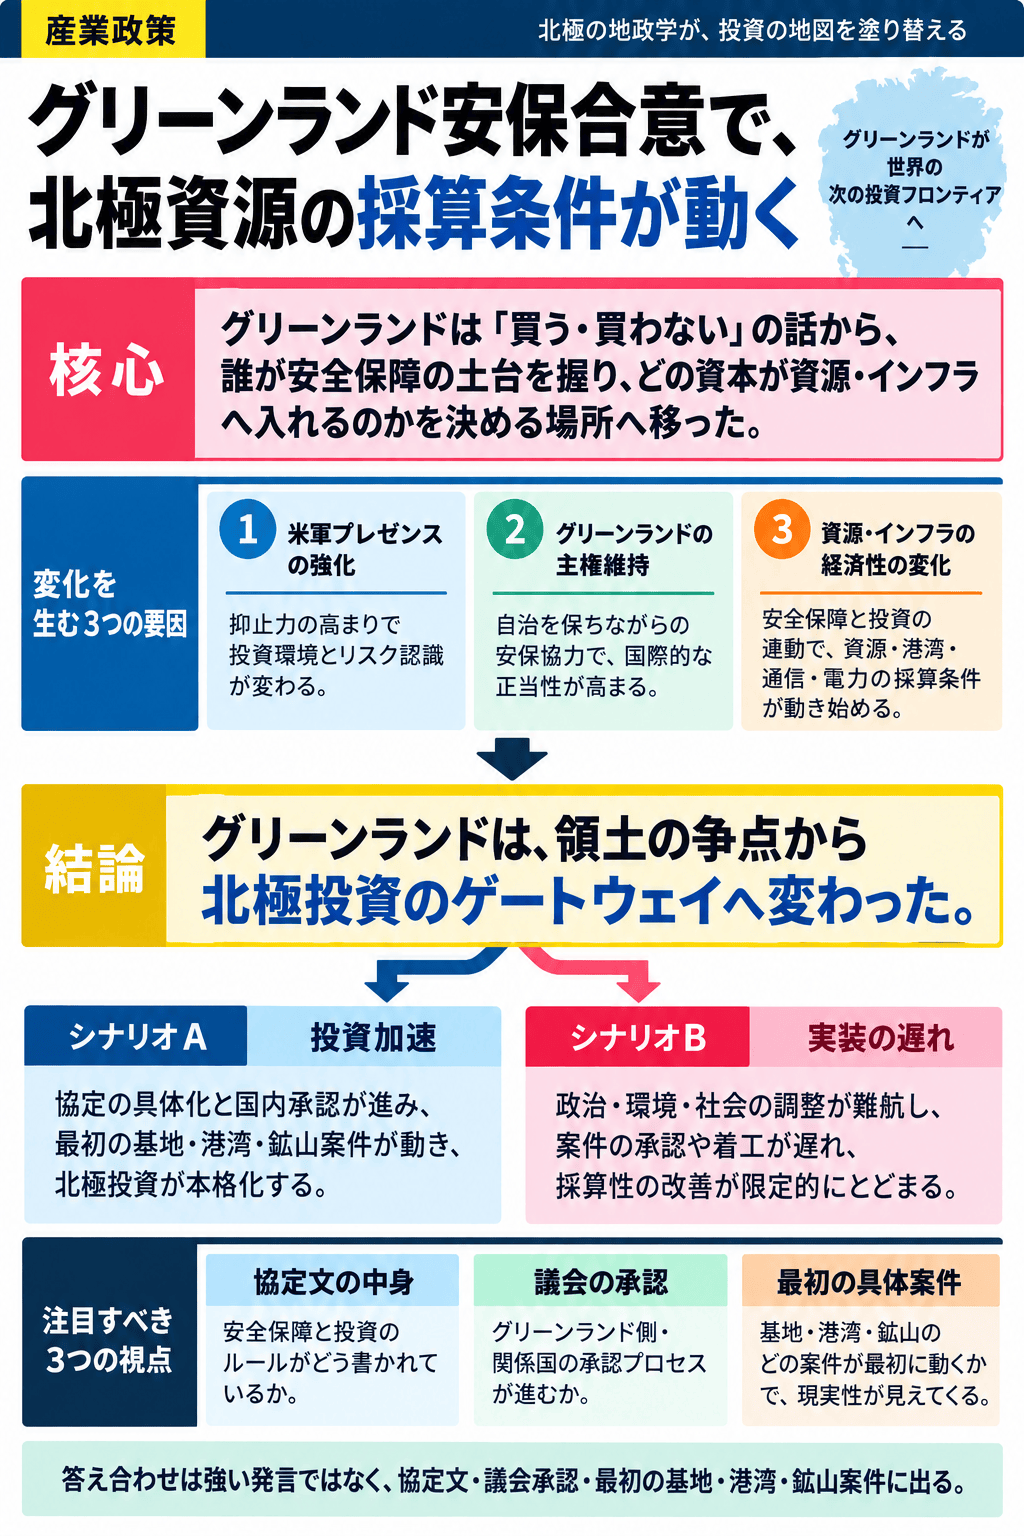
採算を左右するのは鉱物そのものより、電力と港と住民合意
グリーンランドの価値として希少鉱物や北極航路が語られやすい。だが鉱山や港湾が事業として立つかは、埋蔵量だけでは決まらない。極地での建設費、通年運用できる港、安定電力、熟練人材、住宅、環境許認可、地元の受け入れ、長期の引き取り契約がそろって初めて採算が見える。
今回の合意が効くのは、このうち「誰の資本なら入りやすいか」と「誰の資本は入りにくいか」だ。非NATO側の軍事拠点や安全保障上敏感な投資が排除される方向なら、米欧の防衛、衛星、通信、資源、建設企業には制度上の余地が広がる。反対に、価格だけで資金や設備を持ち込む企業には政治リスクが増える。競争環境はコスト競争から陣営選別へ寄る。
基地の拡張は、鉱山会社の資本コストにも伝わる
安全保障協定は、鉱山会社の売上を直接増やす契約ではない。それでも、基地や監視設備の拡張は道路、港、滑走路、通信、燃料、発電の整備を伴いやすい。公共目的のインフラが厚くなれば、民間事業は単独で背負う初期負担を下げられる。
もう一つの伝わり方は顧客側だ。レアアースや重要鉱物を買う製造業は、価格だけでなく、輸出規制、制裁、同盟国調達、ESG、輸送途絶を織り込む。グリーンランドが米欧の安全保障圏として明確になるほど、供給源の「高いが使える」価値が上がる。採算は鉱石の品位だけでなく、顧客がどれだけ政治リスクの低い供給にプレミアムを払うかで決まる。
三者の利害は重なるが、同じ方向には進まない
米国の制約は速度だ。北極でロシア、中国に余地を残さず、北米防衛の早期警戒や宇宙監視を厚くしたい。国内政治上も「獲得」に近い成果として見せたい力学がある。
デンマークの制約は、同盟強化と主権原則の両立だ。米国の関与を受け入れても、グリーンランドの帰属や自決権が揺らぐ形にはできない。欧州としても、同盟国による威圧が既成事実化したように見えれば、国際法を掲げる立場が弱くなる。
グリーンランドの制約はさらに複雑だ。安全保障の強化は必要だが、基地と資源開発が外から決まるほど、自治と独立論の土台を傷つける。開発収入、雇用、住宅、環境負荷を地元が納得できる形に落とせるかが、協定の耐久性を左右する。
日本企業には、資源確保より調達ルールの変化として効く
日本にとってグリーンランドは、今すぐ大口の調達先になるというより、重要鉱物をどの陣営のルールで調達するかを映す先行例になる。米欧が安全保障を理由に投資主体を絞るほど、電池、磁石、半導体、防衛装備の供給網は「安い場所から買う」から「同盟圏で説明できる場所から買う」へ傾く。
企業の経営判断では、鉱区への直接投資よりも、長期購入契約、共同精錬、港湾・電力への周辺参加、政府系金融の使い方が現実的な選択肢になる。値段の安さだけで調達網を組むほど、後で制裁、許認可、顧客審査に押し戻される可能性が高まる。
協定文が基地の話で止まるか、産業基盤まで届くか
次の分岐は、協定文が公表された時に見える。米軍の使用地域、基地増設の範囲、非NATO資本への制限、資源・港湾・通信への適用、費用負担、グリーンランド議会の関与が明確なら、投資家と企業は北極事業を長期計画に入れやすくなる。
一方で、協定が既存の防衛協力を政治的に言い換えただけで、具体的な予算、用地、許認可、地元雇用、電力計画が出なければ、産業面の効果は限られる。強い言葉より先に、最初の基地拡張案件、港湾・空港の整備、鉱山の引き取り契約、議会承認の票差が、見方を変える数字になる。