下げたのは株価だけではなく、前提だった
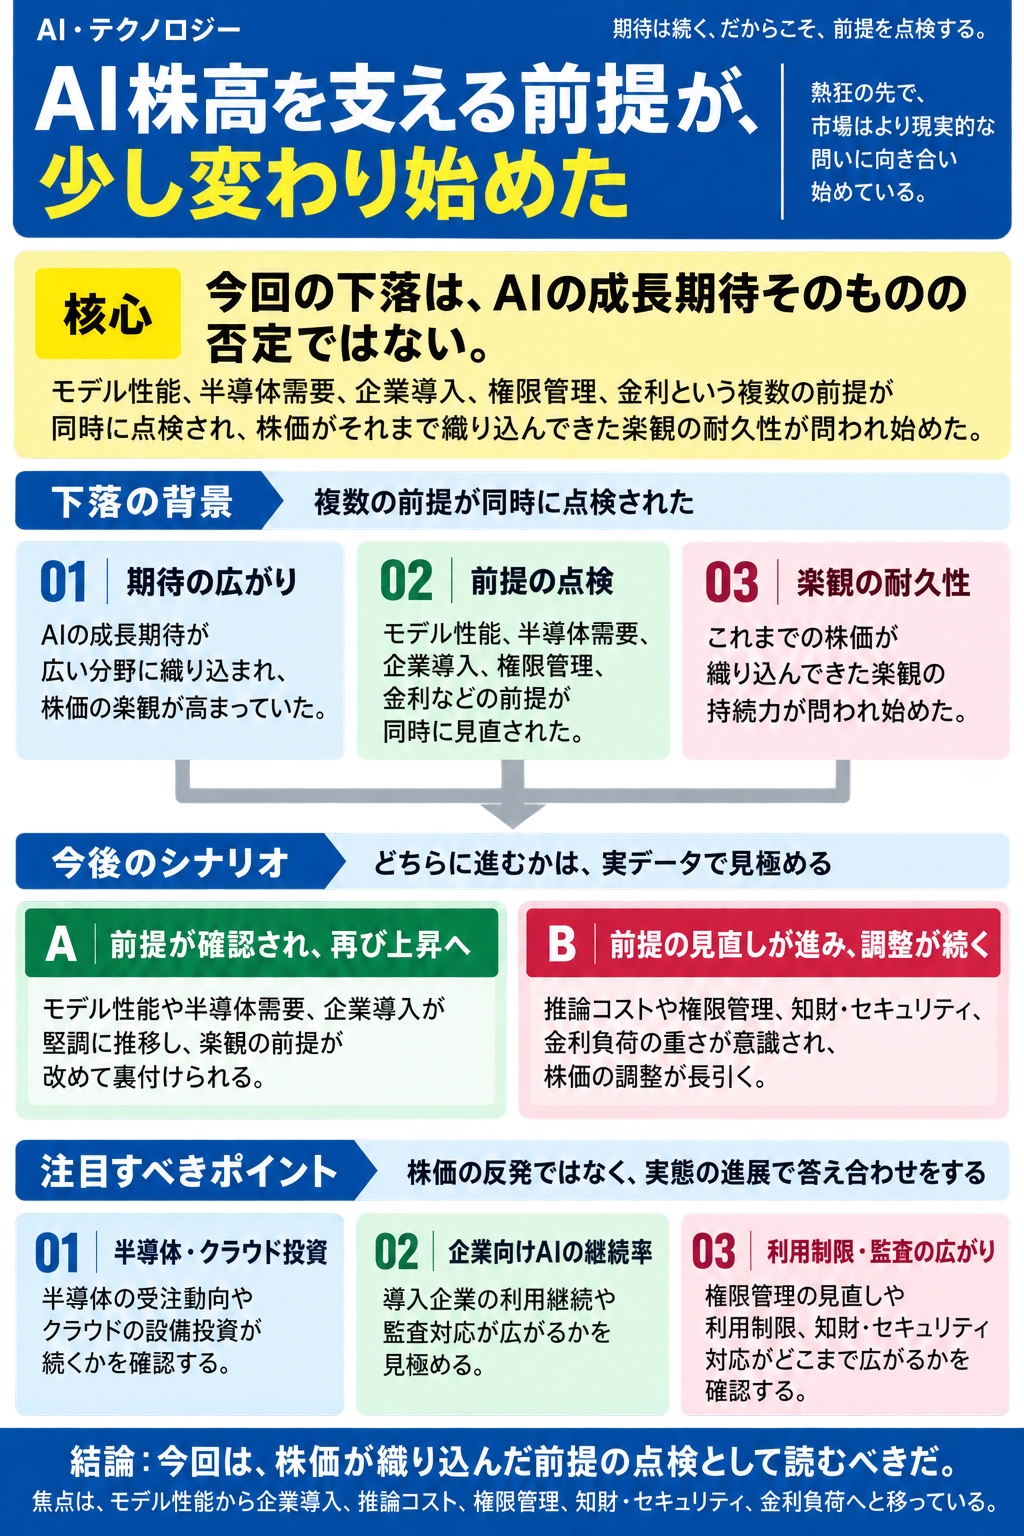
米国株式市場でAI関連・半導体株に売りが出た。材料として語られたのはAI需要の減速観測と長期金利の高さだが、重要なのは、短期の株価下落そのものではない。市場が問うているのは、AI株高を支えてきた「成長は速く、需要は厚く、導入は広がり、利益は後からついてくる」という前提が、どこまで維持できるかだ。
AIブームの初期には、モデル性能の向上と半導体需要の拡大が、ほぼ一直線につながって見えた。高性能なモデルを動かすには大量の計算資源が必要で、その需要が半導体、クラウド、電力、データセンターへ波及するという読み方だ。今回の売りは、その線が消えたというより、途中にある摩擦を市場が見始めた動きと捉えるべきだ。
技術進歩だけでは株高を支えきれない局面に入った
技術面で変わったのは、AIの性能競争が企業導入の競争へ移り始めたことだ。より高性能なモデルが出ても、企業がすぐ全社利用に踏み切れるわけではない。処理速度、利用料金、推論コスト、データ接続の範囲、社内権限、ログ管理、知財リスクが、実際の普及速度を左右する。
投資家にとっては、この違いが大きい。モデルの性能向上はニュースになりやすいが、収益化を決めるのは、企業が日常業務でどれだけ継続利用し、どの価格で契約し、どれだけ追加の計算資源を使うかだ。つまりAI株高の根拠は、デモの鮮やかさから、運用できる範囲と費用対効果へ移っている。
利用者には便利な機能が増える一方、企業側では使わせてよいデータ、出力物の責任、社外秘情報の扱い、監査証跡の管理が重くなる。開発者には、単にAI機能を組み込む力だけでなく、権限制御、データ分離、評価、セキュリティレビューまで含めた実装力が求められる。ここが詰まれば、技術の進歩はあっても導入速度は落ちる。
株価への伝わり方は、半導体需要から金利まで一本ではない
AI関連株への圧力は、いくつかの経路で伝わる。第一に、企業導入が想定より遅いと見られれば、クラウド利用やAIサービスの売上見通しが弱くなる。第二に、その先にあるGPUやメモリー、ネットワーク機器、データセンター投資への期待が調整される。第三に、長期金利が高いと、将来利益を大きく見込む成長株の現在価値が下がりやすい。
ここで区別すべきなのは、すでに株価に織り込まれていた部分と、まだ十分に織り込まれていない部分だ。半導体需要が強いこと自体は、かなり織り込まれてきた。一方、企業導入の摩擦、AI利用の監査コスト、知財・セキュリティ対応、電力制約が利益率に与える影響は、まだ銘柄ごとに評価が分かれやすい。
短期の下落が過剰反応だったと言えるのは、受注、クラウド投資、利用量、企業契約が崩れていない場合だ。逆に、需要はあるのに導入が進まず、料金引き下げやインフラ投資負担だけが重くなるなら、株価調整は単なる押し目ではなく、収益モデルの再評価になる。
誰に効くのかは、AIのどこで稼いでいるかで違う
半導体企業にとっての焦点は、AI投資が一時的な先行発注なのか、継続的な設備更新サイクルなのかだ。需要が続くなら高い成長期待は維持されるが、クラウド各社の投資ペースが鈍れば、在庫、価格、納期の見方が変わる。
クラウド企業やAIサービス企業では、売上成長だけでなく利益率が問われる。推論コストが重いまま利用が広がれば、利用量の増加がそのまま利益に変わらない。企業向けでは、セキュリティや権限制御を整えた提供形態が強みになる一方、その分だけ開発・運用コストも増える。
利用企業にとっては、AIを使うか使わないかではなく、どの業務に、どの権限で、どのデータを使わせるかが問題になる。生成AIを全社員に配るだけでは成果は出にくい。業務フロー、社内規程、監査、教育まで組み替えられる企業ほど、AI投資の効果を出しやすい。
競争軸はモデル性能から、配布・データ・権限へ移る
AI市場の競争は、モデルの賢さだけで決まらなくなっている。高性能モデルを持つことは必要条件だが、それだけでは企業の本番利用を取り切れない。どの業務アプリに組み込まれているか、どのデータへ安全に接続できるか、誰にどこまで使わせられるかが、より重要になる。
このため、勝ち筋は複数に分かれる。モデル企業は性能とコストの両立を迫られる。クラウド企業は計算資源と企業データ接続を押さえる。業務ソフト企業は既存ワークフロー内でAIを配る。半導体企業は需要の総量だけでなく、推論向け、学習向け、電力効率という用途別の競争にさらされる。
株式市場が次に見るのは、AIという一語ではなく、どの企業がどの層の支配力を持つかだ。モデル、配布、データ、インフラ、権限のうち、収益と顧客接点を最も強く握る層へ評価が寄っていく。
次の分岐点は、需要鈍化か、期待の整理か
今後の見方は三つに分けられる。第一は、企業導入の制約はあるが需要は強く、今回の売りは金利上昇と利益確定が重なった一時的な調整だったという見方だ。この場合、半導体受注、クラウド設備投資、AIサービスの利用量は大きく崩れない。
第二は、導入は進むが市場が期待したほど速くはなく、株価だけが先に走っていたという見方だ。この場合、AI関連銘柄の選別が強まり、売上の実績、利益率、顧客継続率、電力・設備投資負担が重視される。
第三は、知財、セキュリティ、権限管理、規制対応が想定以上に重く、企業導入そのものが慎重化する見方だ。この場合、AI需要は消えないが、成長率と利益率の前提が下がり、半導体からソフトウエアまで幅広く評価が調整される。
判断を変える信号は、株価の反発ではない。次の決算でクラウド各社の設備投資が維持されるか、半導体企業の受注見通しが崩れないか、企業向けAIの利用単価と継続率が保たれるか、そして利用制限や監査対応が広がるかだ。そこに、今回の下落が過剰反応だったのか、AI株高の前提変更だったのかの答えが出る。