焦点は景気の強弱ではなく、連鎖が止まる場所だ
いまの日本経済を一つの見出しで読むと、判断を誤りやすい。4-6月期の実質GDPは年率1.4%増へ上方改定され、表面上は回復が続いている。だが、個人消費は横ばいで、内需は小幅ながら成長を押し下げた。
一方で、輸出は半導体関連などに支えられ、8月も前年同月比で伸びた。問題は、外需がまだ全面的に崩れていないことではない。関税、エネルギー高、円相場、金利上昇が、それぞれ別の経路で企業と家計へ効き始めていることだ。
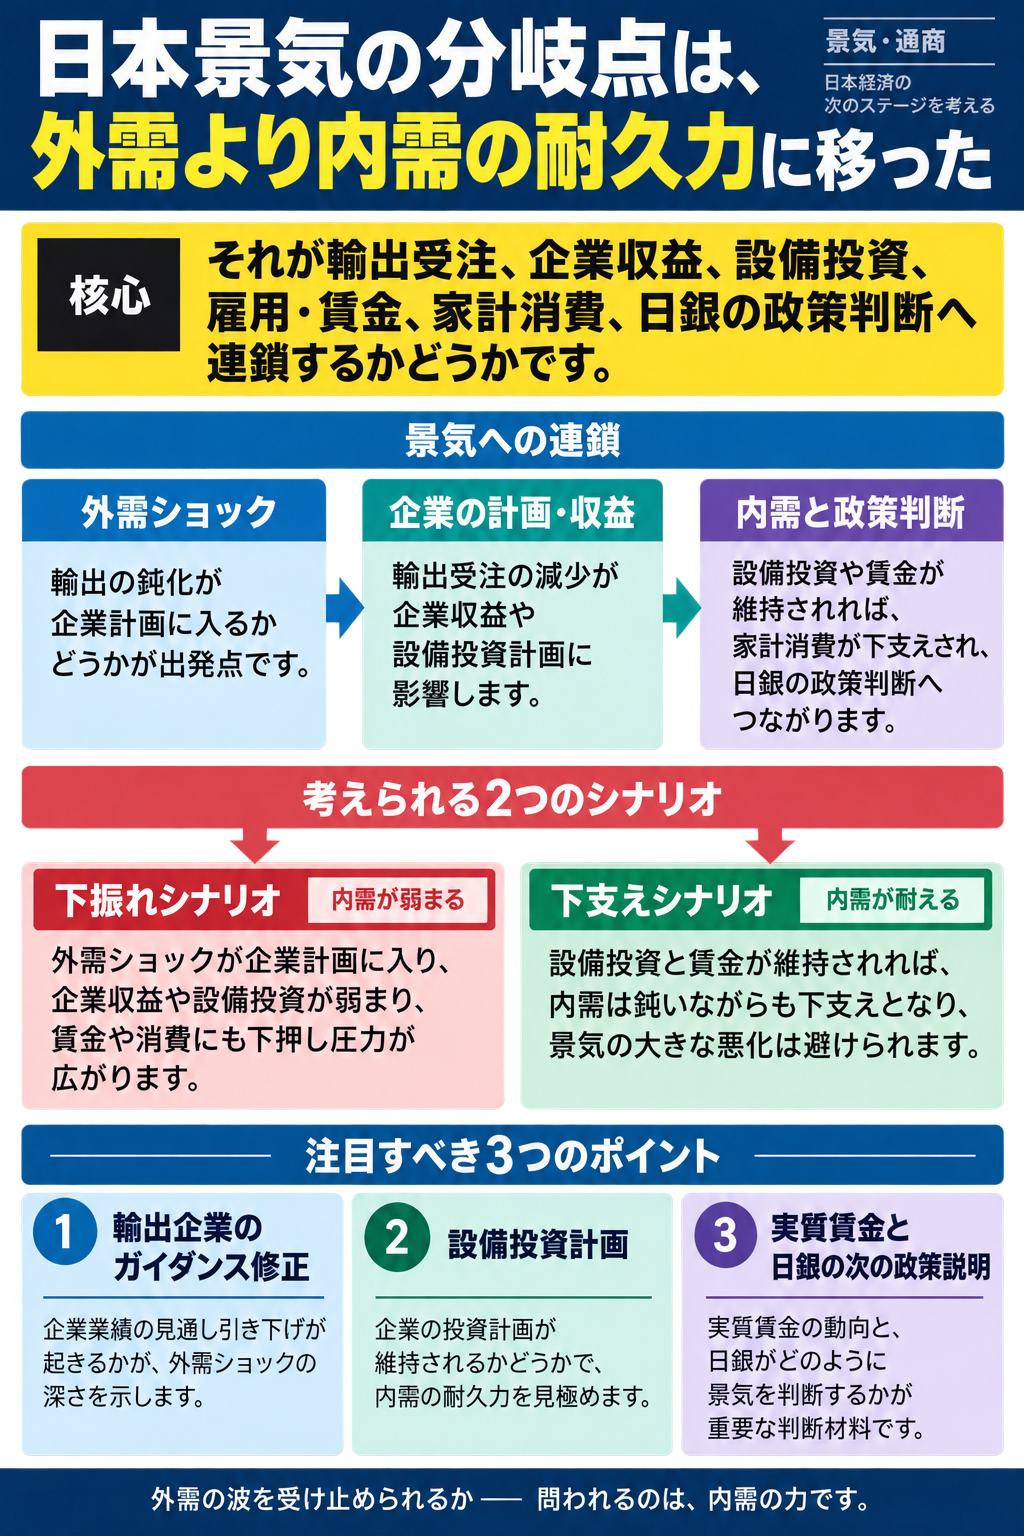
だから読むべき分岐点は「景気は良いか悪いか」ではなく、「どこで連鎖が止まるか」になる。外需の鈍化が輸出企業だけで吸収されるのか、設備投資と賃金へ下りてくるのかで、景気判断は大きく変わる。
波及経路は一本の線で見る
流れは、輸出受注から始まる。受注が鈍れば、まず企業収益と価格設定に圧力がかかる。企業が関税分を価格転嫁できなければ、利益率を削る。利益率の低下が長引けば、次に設備投資、採用、賃上げ計画が見直される。
その先に家計がある。雇用や賃金の伸びが鈍れば、物価高で圧迫された家計は支出を絞る。個人消費が弱まれば、内需企業の売上にも波及し、外需ショックは国内需要の問題に変わる。
最後に政策判断へ戻る。日銀は9月に政策金利を1.25%へ引き上げたが、次の利上げ余地は物価だけでは決まらない。企業計画と家計所得が耐えているかが、金融引き締めを続けられるかの条件になる。
見る変数は五つに絞れる
第一は輸出だ。国・地域別の輸出額だけでなく、受注、数量、価格のどれが動いているかを見る必要がある。価格で持ちこたえている輸出と、数量が増えている輸出では、企業収益への意味が違う。
第二は設備投資である。4-6月期のGDP改定では、企業投資の弱さが当初より和らいだことが確認された。ただし、投資は過去の発注が数字に残りやすい。今後の計画修正や延期が出るかが本当の確認点になる。
第三は家計所得と消費だ。賃金が伸びても、食料やエネルギー、輸入品価格がそれ以上に上がれば、消費は広がらない。第四は政策金利の期待、第五は為替である。円安は一部の輸出企業には追い風になるが、輸入コストを通じて家計と内需企業には負担になる。
立場ごとに制約が違う
輸出企業の制約は、関税と為替と海外需要の組み合わせだ。円安で採算が支えられても、関税で現地価格が上がれば数量は伸びにくい。値下げでシェアを守れば、利益率が削られる。
内需企業の制約は、賃金と仕入れ価格だ。人手不足で賃上げを続けたい一方、借入金利と原材料費が上がれば、投資の採算は厳しくなる。家計は、名目賃金ではなく実質所得で行動する。政府は物価対策で支えたいが、財政余力と国債利回りが制約になる。
中央銀行は、物価を抑えるために利上げを進めたいが、利上げが内需を冷やしすぎれば本末転倒になる。銀行など貸し手は金利上昇の恩恵を受けやすい一方、借り手企業や住宅ローンを抱える家計には負担が移る。
得をする人と負担を負う人を分ける
円安や海外売上の多い企業は、名目上の利益を押し上げられやすい。ただし、関税を自社で吸収する場合は、その恩恵は薄まる。輸入比率の高い小売、外食、製造業は、原油高や円安で仕入れコストを負いやすい。
賃金を受け取る家計は、春闘や人手不足の追い風を受ける一方、食品・エネルギー・ローン金利の上昇で可処分所得を削られる。借り手は金利上昇の負担を受け、預金者と貸し手は金利正常化の恩恵を受けやすい。
財政当局にとっては、ここが難しい。家計支援を増やせば短期の消費は支えられるが、金利上昇局面では国債費への目線も厳しくなる。景気対策は、規模よりも、どの層の実質所得を支えるかが問われる。
市場が織り込んだもの、まだ見ていないもの
9月の日銀利上げは、かなり前から市場に織り込まれていた。したがって、利上げそのものより重要なのは、次の一手がどのデータで正当化されるかだ。物価だけが強く、消費と投資が弱い場合、追加利上げの説明は難しくなる。
まだ十分に織り込まれていないのは、外需ショックが雇用や賃上げ計画へ波及するケースだ。輸出数量が落ちても、企業が投資と賃上げを維持すれば、景気の下振れは限定的にとどまる。逆に、企業が来期計画を一斉に絞れば、内需の粘りという前提が崩れる。
過剰反応になりやすいのは、単月の輸出や一回のGDP改定だけで景気後退を断定することだ。反対に、この見方が外れる条件ははっきりしている。輸出受注、設備投資計画、実質賃金、消費がそろって悪化するなら、これは一時的な外需ショックではなく、景気全体の失速になる。
次に見るべきサイン
48時間から数週間で見るのは、政策当局の説明と為替の反応だ。日銀が物価上振れを重く見るのか、内需の弱さに慎重さを残すのかで、金利期待は変わる。円相場が輸入物価をさらに押し上げる方向へ動くかも重要だ。
2週間から1カ月で見るのは、輸出企業のガイダンス修正である。受注減、値下げ、利益率低下が同時に出始めるなら、関税ショックは企業計画へ入り込んだことになる。
1四半期で見るのは、設備投資計画と家計消費だ。企業が省力化・デジタル投資を続け、実質賃金が消費を支えれば、景気は鈍いながら持つ。投資延期と消費鈍化が重なれば、日銀も政府も、物価対策と景気下支えを同時に迫られる。