禁輸論の本質は、価格統制ではなく製油所の稼働率にある
米国でディーゼル価格が記録的な水準に上がるなか、政権内では輸出規制が価格対策として浮上した。2026年9月23日には、ホワイトハウスが90日間の禁輸準備を否定し、エネルギー長官もディーゼル禁輸は機能しにくいとの見方を示した。
このニュースを発言対立として読むと、政権内の温度差で終わる。より大きな変化は、燃料価格対策が「国内に残せば安くなる」という単純な貿易措置から、製油所が採算を取って回り続けられるかという産業政策の問題へ移ったことだ。
価格は店頭だけで決まらない。製油所がどれだけ原油を処理し、どの製品をどの顧客へ出し、在庫と契約をどう管理できるかで決まる。政策支援や規制は、発表された瞬間ではなく、量産、顧客、電力、人材、採算に変換された時に初めて効いたと言える。
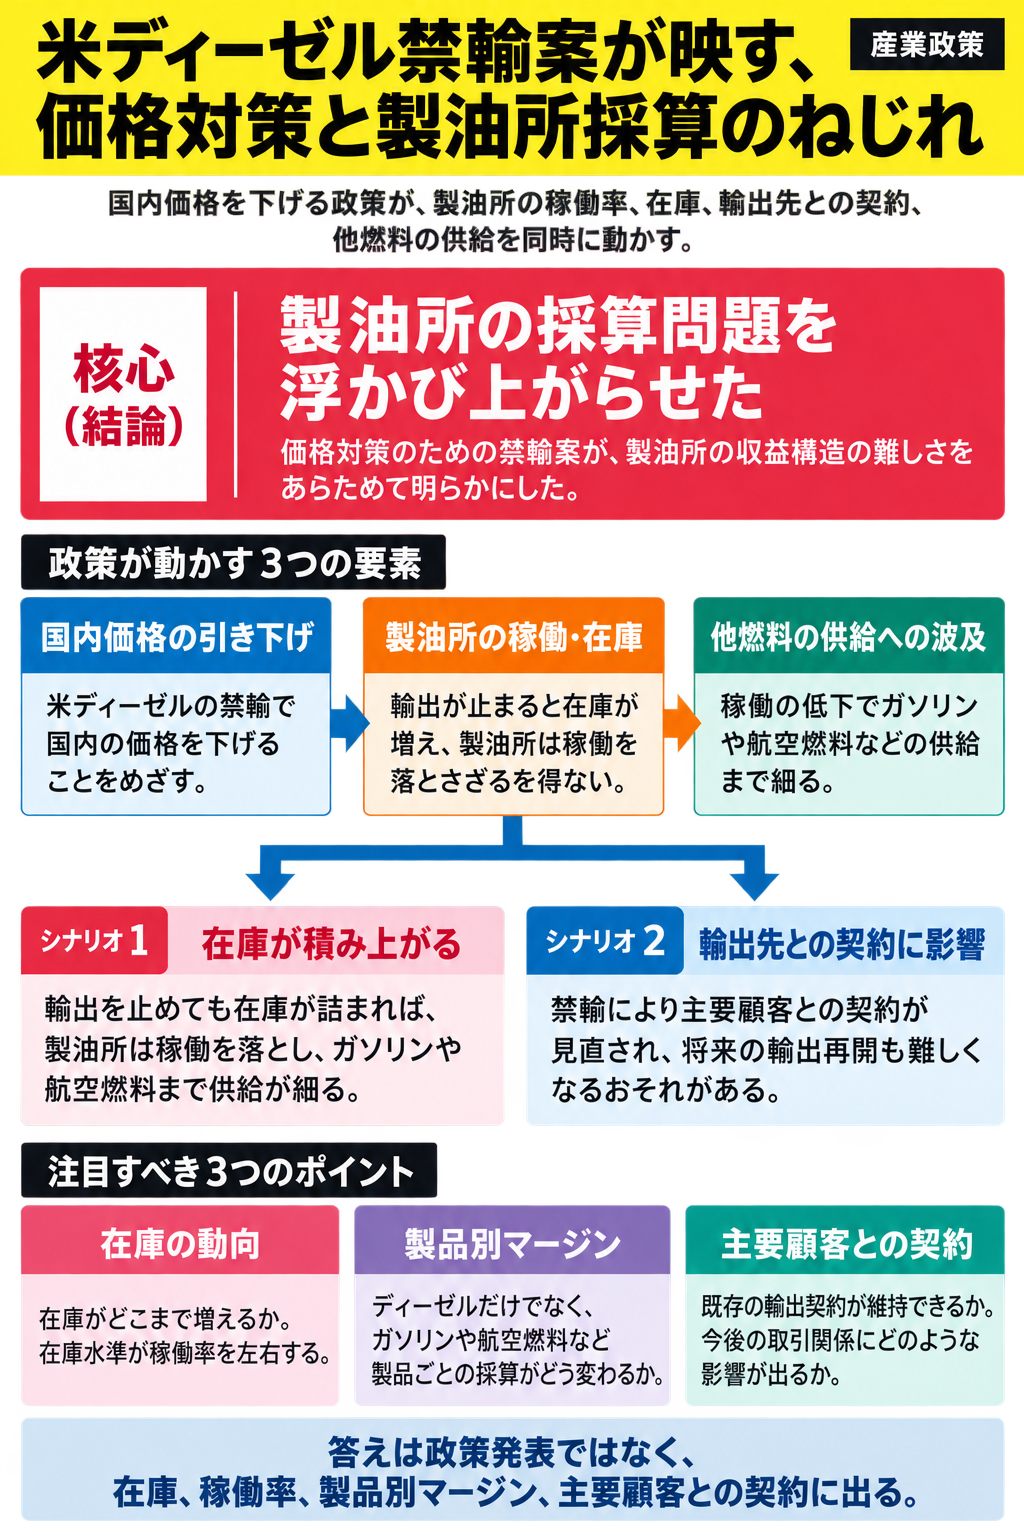
輸出を止めても、ディーゼルだけは切り離せない
ディーゼルは、蛇口を一つ閉めれば国内価格だけが下がる商品ではない。製油所は原油を処理する過程で、ディーゼル、ガソリン、航空燃料、重油などを同時に生む。ディーゼルだけ輸出を止めると、港やタンクに在庫がたまり、製油所は処理量を下げる選択を迫られる。
その瞬間、問題はディーゼルから広がる。製油所の稼働率が落ちれば、ガソリンや航空燃料の供給も減る。短期的に国内ディーゼルが増えても、別の燃料価格が上がるなら、物価対策としての効果は薄れる。
伝わり方は、政権のシグナルから始まる。規制や支援の話が出ると、企業は設備投資や稼働計画を変える。そこに保管能力、港湾、電力、熟練人材、原油調達、顧客契約の制約が重なり、最後に単位当たり採算と供給先の安定性へ跳ね返る。
補助金より難しいのは、需要と現場能力を同時にそろえることだ
製油能力を増やす政策は、補助金や税優遇だけでは完成しない。増産分を買い切る需要の約束、精製設備を動かす電力と用水、保守に入れる熟練人材、原油・水素・添加剤などの投入コスト、顧客の品質認定サイクルがそろって初めて、量産は採算を伴う。
ディーゼルの顧客は、農業、物流、建設、鉱業、軍需、暖房、輸出先の発電・輸送まで広い。顧客ごとに必要な品質、納期、契約期間、価格転嫁の余地が違う。政策が国内供給を増やしたいなら、単に輸出を抑えるより、誰がどの価格で長く買うのかを固める必要がある。
ここで重要なのは、政策の時間軸と現場の時間軸が違うことだ。発表は1日でできるが、設備の改修、人員訓練、港湾やタンクの手配、顧客の認定には月単位から年単位の時間がかかる。燃料価格の政治的な緊急性と、製油所の物理的な制約は同じ速度で動かない。
企業の選択肢は、増産か延期かだけではない
製油会社にとって、禁輸論は単なる規制リスクではない。経営判断としては、稼働率を上げる、投資を遅らせる、他社と物流や貯蔵で組む、原油や部材の調達を国内化する、利益率の低い製品を絞るといった選択肢が並ぶ。
供給網の各主体は、別々の制約を持つ。製油会社は採算と在庫、原油供給者は契約と輸送、電力会社は接続容量、顧客は価格転嫁、労働市場は技能者不足、政策当局は選挙と物価を抱える。どこか一つを押しても、別の場所で詰まれば量産は進まない。
だから、今回のニュースで問われているのは「政府が強く出るか」だけではない。企業が政策の揺れを一過性と見て待つのか、それとも需要の硬さを信じて設備・人材・調達を先に固めるのか。採算の読み違いは、数カ月後の供給不足か過剰在庫として現れる。
相場が織り込みやすいのは禁輸見出し、見落としやすいのは稼働率低下だ
市場は、輸出規制という見出しにはすぐ反応しやすい。ディーゼル価格、製油マージン、航空燃料、物流コスト、農業コストが連想されるからだ。ただし本当に大きいのは、規制が製油所の稼働率を下げるかどうかである。
禁輸が正式に導入されず、任意協力や在庫調整にとどまるなら、短期の過剰反応はほどけやすい。一方で、輸出先との契約不安、タンク不足、製油所の処理量低下が出るなら、まだ織り込まれていない供給制約が残る。
この見方が外れる条件もはっきりしている。国内在庫が増え、稼働率が維持され、ガソリンと航空燃料の価格が上がらず、主要顧客の供給契約も乱れないなら、輸出抑制は短期対策として機能したと評価できる。逆にその4つが崩れるなら、政策は価格を下げるより供給網を細らせたことになる。