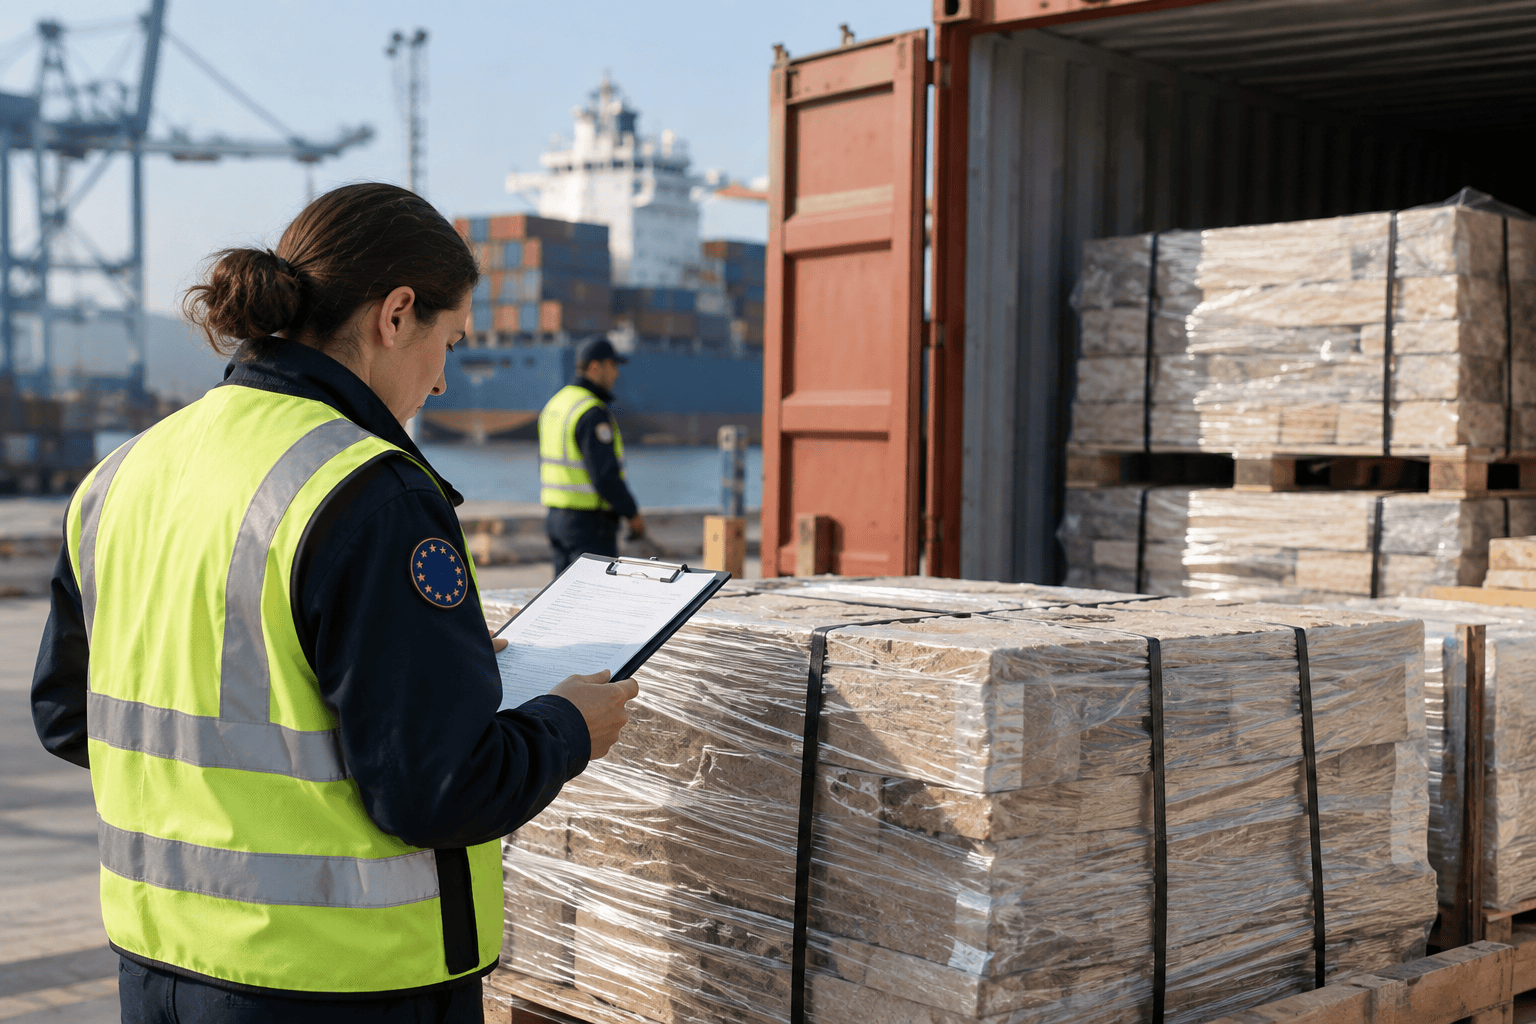
12カ国の声明は、入植地産品を通常貿易から外す合図になった
欧州諸国とカナダの12カ国は、ヨルダン川西岸の入植地産品について、各国または欧州レベルで取引規制を進める方針を示した。対象はイスラエルとの貿易全体ではなく、国際法上違法とされる入植地に由来する物品である。
ここで変わったのは、外交上の批判の強さだけではない。入植地との経済関係を、消費者への表示や関税上の区別にとどめず、取引そのものの可否として扱う段階に入ったことだ。企業にとっては、イスラエル産という大きなラベルだけでは足りず、商品がどこで作られ、誰が関わったのかを説明する負担が増える。
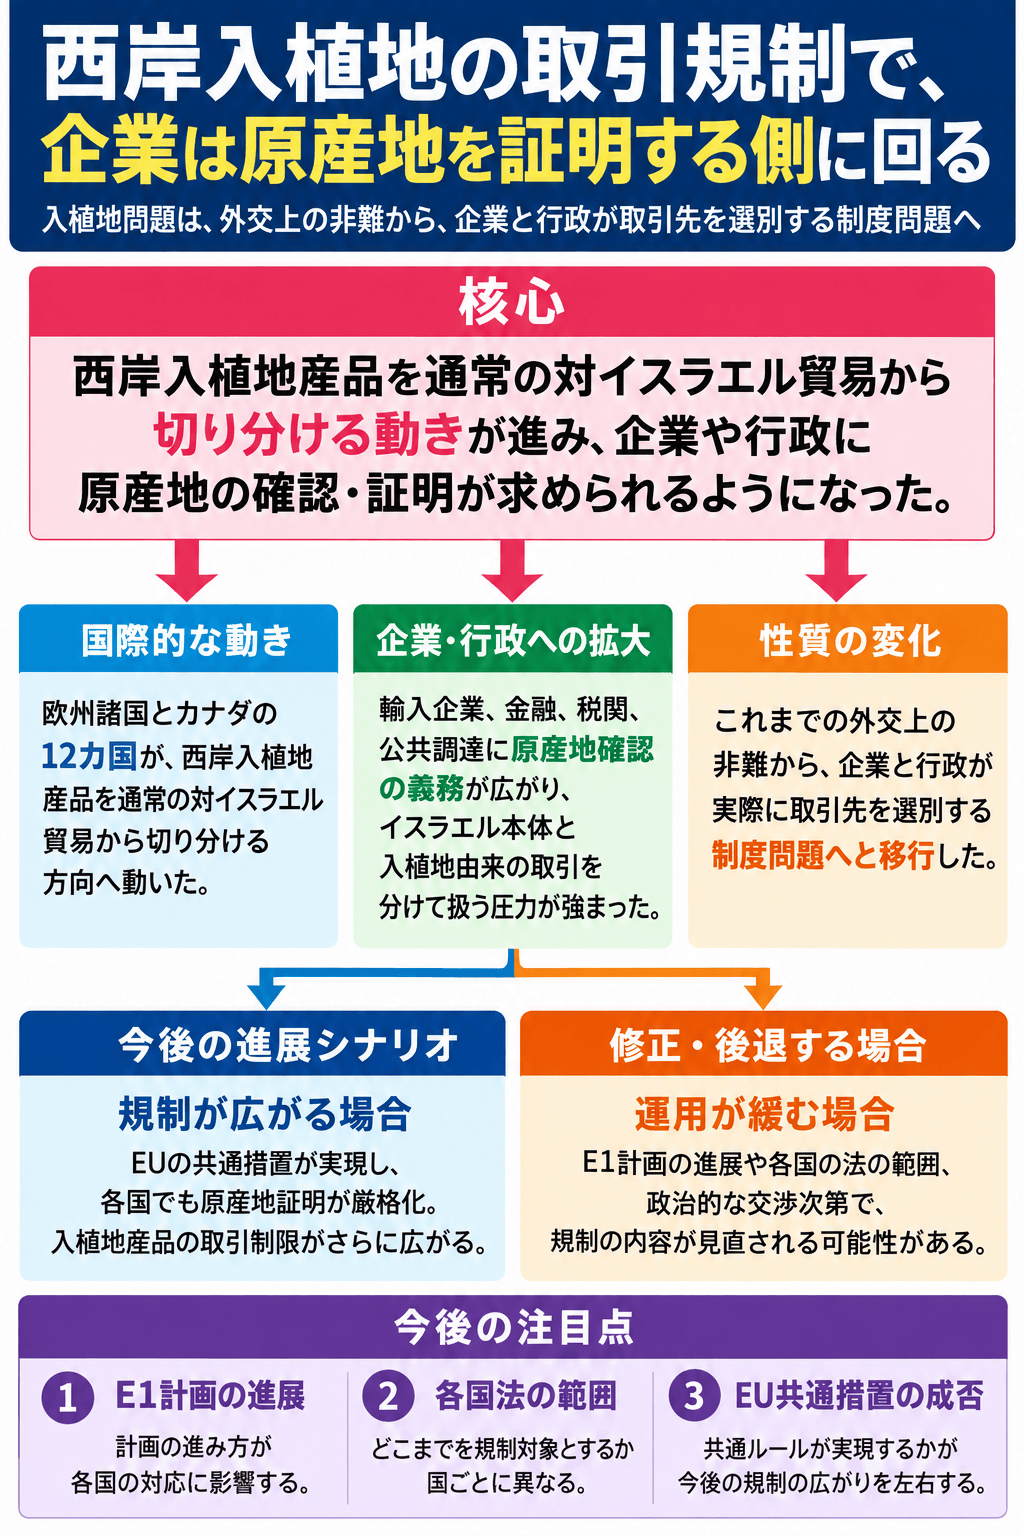
表示義務から取引制限へ、政策の前提が変わった
欧州では以前から、占領地の入植地産品をイスラエル本体の産品と同じようには扱わない考え方があった。関税優遇の対象外とし、食品などでは原産地表示を求める仕組みも整えられてきた。
今回の規制方針は、その延長線にありながら一段重い。消費者に情報を示すだけではなく、政府が企業活動に介入し、入植地との取引を禁じる、または強く制限する方向へ動くためだ。国際司法裁判所の勧告的意見や国連安保理決議で示されてきた「イスラエル本体と占領地を区別する」という考えが、企業の契約と税関実務に落ちてくる。
背景には、入植地拡大と入植者による暴力への危機感がある。とくにE1と呼ばれる入植地計画は、西岸の南北の連続性を弱め、将来のパレスチナ国家の地理的な成立可能性をさらに狭めるとみなされている。建設契約が進めば、後から止める政治的・法的コストは大きくなる。
制度は、税関から契約書へ広がる
規制が実際に動く経路は比較的はっきりしている。政府が輸入禁止や制限を法令化し、税関が原産地証明を求める。輸入企業は仕入れ先から生産地の宣誓や証明書を取り、物流会社や小売は書類と表示をそろえる。違反すれば、差し止め、罰金、契約解除、評判リスクが生じる。
サービスまで対象が広がる国では、負担はさらに増える。銀行は入植地関連の不動産や建設への資金提供を避ける審査が必要になり、広告会社やプラットフォームは入植地物件の宣伝を扱えるかを判定する。建設、インフラ、不動産、金融が対象に入るほど、単なる輸入管理ではなく、企業統治の問題になる。
自治体が独自に外交政策を決めるわけではない。ただし公共調達、地域の市場監視、公的施設の購買では、中央政府の原産地ルールが契約条件に反映される。財源の問題も大型補助金ではなく、税関人員、データ管理、検査、契約書更新といった行政コストとして出る。
負担は入植地の生産者だけでなく、欧州側の企業にも乗る
最も直接の負担を受けるのは、入植地で生産や輸出を行う事業者だ。農産品、ワイン、化粧品、プラスチック製品など、規模はイスラエル全体の貿易から見れば限られていても、特定の生産者にとっては販売先と信用の問題になる。イスラエル政府にも、入植地拡大を進めるほど外交・通商上の摩擦が増えるというコストが乗る。
欧州やカナダ側の企業も無傷では済まない。輸入業者、小売、商社、金融機関は、仕入れ先がイスラエル国内なのか、占領地の入植地なのかを分ける確認作業を負う。消費者は原産地の透明性を得る一方、商品選択の幅が狭まったり、事務コストが価格に転嫁されたりする可能性がある。
パレスチナ側にとっての利益は、すぐに雇用や所得が増えるというより、入植地を既成事実化する経済回路に歯止めをかける点にある。二国家解決を支える国々にとっては、国境線の議論を外交文書の中だけに置かず、企業取引のルールに変える意味を持つ。
実行の弱点は、原産地の線引きと欧州内の合意方式にある
最大の執行上の詰まりは、原産地の特定だ。入植地で作られた商品がイスラエル国内の倉庫や輸出業者を通り、混合原料や加工工程を経て出荷される場合、税関は書類だけで判定しにくい。規制の実効性は、証明書式、監査、罰則、抜き取り検査、企業へのガイダンスの細かさに左右される。
欧州側にも制度上の制約がある。EU全体で進める場合、これは技術的な貿易措置なのか、制裁措置なのかで必要な合意方式が変わる。加盟国の足並みがそろわなければ、各国ごとの規制が先行し、企業は市場ごとに異なる基準へ対応することになる。
裁判や通商上の異議申し立ても起こり得る。規制が差別的な禁輸なのか、国際法上の義務を国内実施する措置なのかが争われれば、施行時期は遅れる。したがって、この政策の成否は政治的意思だけでなく、行政がどこまで細かい線引きを実装できるかにかかる。
見方が変わる条件は、E1計画とサービス規制と反作用に出る
短期の分岐は、2026年10月にかけてE1計画の入札と契約がどう進むかである。契約が前進すれば、各国は入植地拡大を止めるには商品規制だけでは足りないと判断しやすい。凍結や撤回があれば、規制は限定的な原産地管理にとどまる可能性が残る。
中期の分岐は、商品だけで終わるか、サービスへ広がるかだ。金融、建設、不動産、広告、保険まで含まれれば、入植地経済に関わる企業の行動は大きく変わる。逆に、最終法令が商品に限られ、例外も多く、証明が自己申告中心なら、実務上の圧力は限定的になる。
もう一つの分岐は反作用である。イスラエル側の対抗措置、米国の姿勢、EU内の対立が強まれば、入植地だけでなくイスラエルと欧州の広い関係に摩擦が及ぶ。現時点で市場が大きく織り込んでいないのは、この広がりの部分だ。
日本企業にも、国際法がサプライチェーン管理になる時代が来ている
日本は今回の12カ国には入っていない。それでも、英国、EU、カナダ市場で販売や調達を行う日本企業には関係がある。イスラエル関連の部品、食品、化粧品、ソフトではなく物品の出所、関連する金融・広告・不動産サービスの有無まで、取引先確認の項目に入る可能性があるためだ。
長期的な意味は、和平論が企業統治の問題へ移ることにある。企業は「政治問題だから関係ない」と言い切りにくくなり、仕入れ先、投資先、公共調達の資格、消費者表示を通じて、国際法上の線引きを実務に取り込むことになる。
このニュースは、制裁の強硬化というより、領土をめぐる争いがサプライチェーンの線引きに変わる例として読める。地図上の境界線が、税関書類、契約条項、取締役会のリスク管理に移ってくる。そこが、今回の規制方針の一段深い意味である。