80兆円の意味は、資金流出より供給網の席取りにある
赤沢亮正経済産業相は10月6日の講演で、5500億ドル、約80兆円規模の対米戦略投資と、2040年度に年間250兆円を目指す国内投資は十分に両立可能だとの見方を示した。AI向け半導体需要が大きく、ラピダスが2ナノメートル半導体をフル生産しても追いつかないという認識も示している。
この発言の読みどころは、80兆円と250兆円を横に並べた資金量の比較ではない。AI投資の需要が世界で膨らむ局面では、国内か米国かという二分法だけで判断すると、供給網のどこに日本企業の席が残るのかを見落とす。
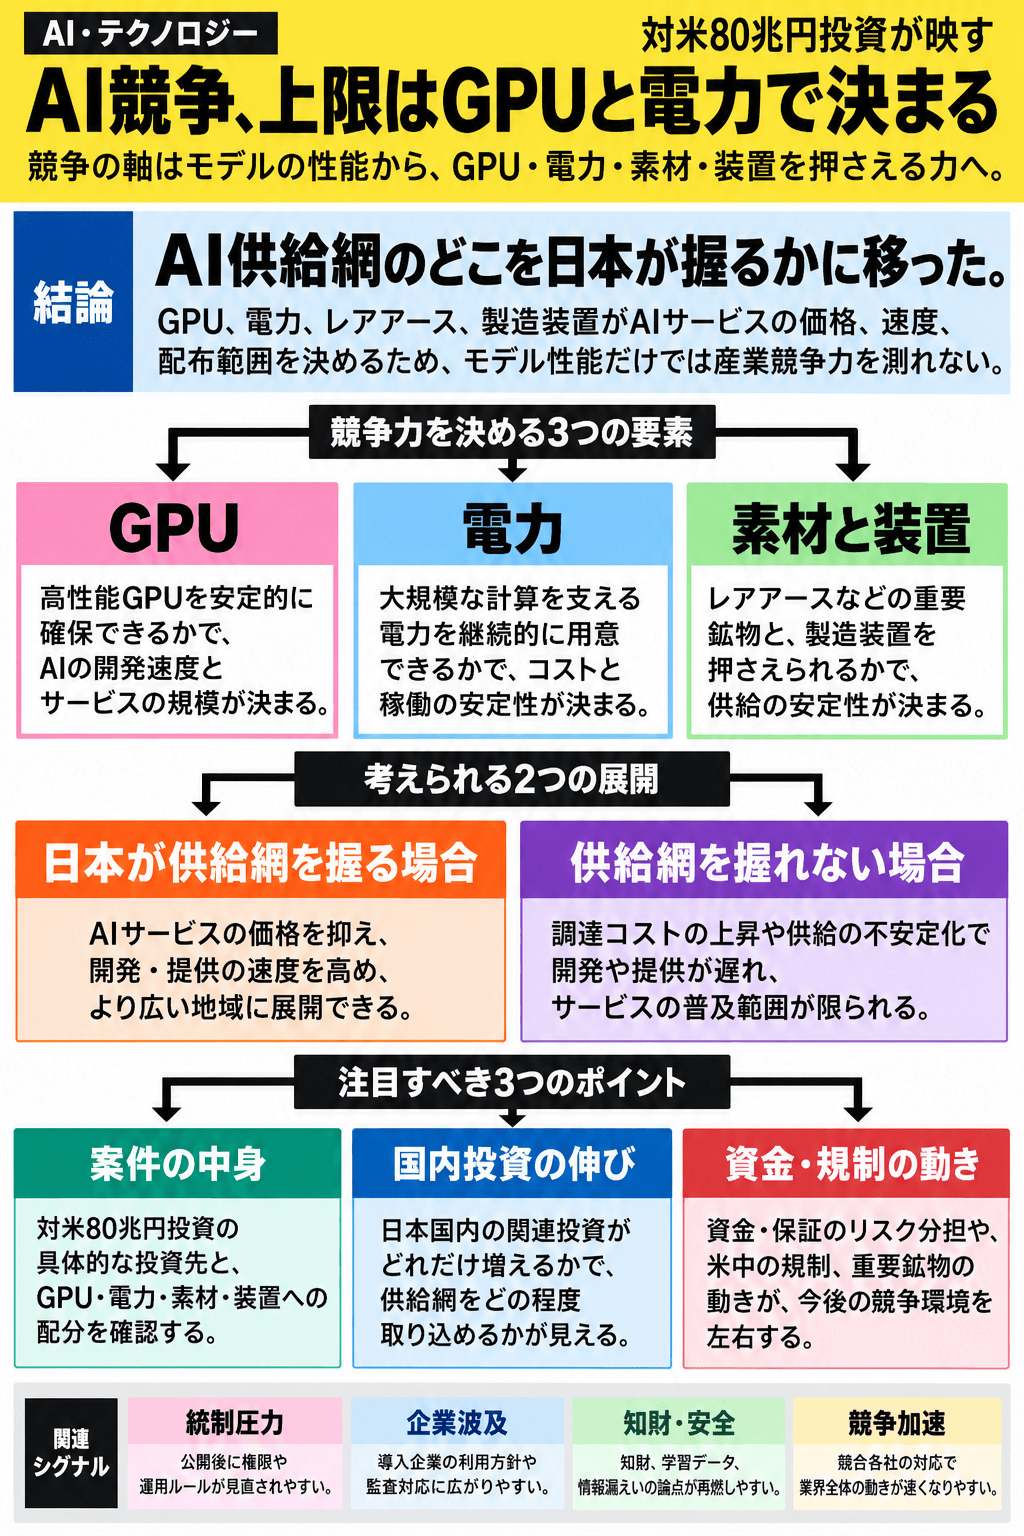
変わった前提は、AIの成長を決める希少資源がモデル開発者の手元だけにないことだ。GPU、先端半導体、電力、重要鉱物、製造装置がそろって初めて、AIは速く、安く、広く使えるサービスになる。
AIの性能は、モデル名よりGPUと電力に縛られる
技術的に重要なのは、新しいモデル名やベンチマークの更新ではなく、計算資源そのものがAIサービスの上限になっている点だ。GPUが足りなければ、開発者は大規模な学習や推論実験を絞り、企業はクラウドの単価、待ち時間、使える地域の制約を受ける。
その制約は利用者にも届く。社内AIの導入範囲、応答速度、月額料金、機密データを扱える環境は、最終的にGPUの確保量とデータセンターの電力余力で決まる。AIを使う会社にとって、モデル性能だけを比べる時代から、安定して使える計算資源を買えるかの時代に入った。
赤沢氏が電力分野にも触れた意味は大きい。AI開発と半導体製造はどちらも大量の電力を必要とするため、火力発電や小型モジュール炉などの案件は、単なるエネルギー政策ではなくAIインフラ政策になる。
両立の条件は、金額ではなく案件の中身で決まる
国内250兆円投資は、2040年度の年間投資規模を目指す長期目標だ。一方、対米5500億ドル投資は、米国内で経済安全保障上重要な供給網を作る枠組みとして語られている。時間軸も場所も異なるため、見出しの金額だけで国内投資を圧迫すると断じるのは早い。
両立するかを分ける条件は、案件の中身にある。米国でデータセンター、電力、半導体関連の能力が増えても、日本企業が素材、装置、設計、運用、保守、フィジカルAIの実装で不可欠な役割を持てるなら、対米投資は国内の受注や技術蓄積に戻る。
逆に、日本側が資金や保証のリスクを負うだけで、調達、知財、人材育成、国内量産に結びつかなければ、国内250兆円との両立は数字の説明にとどまる。国会答弁で示されているように、案件選定には日米協議と法令・戦略上の制約がある。そこで日本の利益に資する設計にできるかが実務の焦点になる。
日本の強みは、完成品の量より急所の支配にある
赤沢氏は、中国がレアアースの供給上の急所を握っている一方、日本もAIや半導体に必要な素材や製造装置で強みを持つとの認識を示した。これは、AI競争を完成品の量だけで見るのではなく、止まると全体が動かなくなる部品や工程で読む視点だ。
レアアースが不足すれば、モーターやパワーステアリングなどの生産に影響が出る。半導体製造装置や高機能素材が止まれば、先端チップの量産にも響く。AI供給網では、GPUメーカーだけでなく、電源、素材、装置、冷却、工場運営までが価値の分配を決める。
ただし、急所を持つことは安全圏にいることを意味しない。輸出規制、調達先の偏り、電力価格、人材不足が重なると、日本企業自身も供給制約の側に回る。強みを交渉力に変えるには、国内の研究開発、量産人材、顧客との共同開発を切らさないことが条件になる。
競争軸はモデルの優劣から、AIを配る力へ広がる
AI競争の軸は、モデル単体の性能から、使える形で配る力へ広がっている。GPUを押さえる力、データセンターを建てる電力、重要鉱物へのアクセス、知財とデータ権限の管理、輸出管理や安全規制への対応が、企業導入の速度を左右する。
開発者には、どのクラウドや半導体を前提に作るかという選択として効く。企業には、セキュリティ、監査、データ所在、コストを満たしたAI基盤を調達できるかという問題になる。利用者には、使えるAIの性能差より先に、業務で安定して使えるか、料金が上がらないかという形で表れる。
日本が米中と同じ規模で基盤モデル投資を競うだけなら分が悪い。だが、製造現場、ロボット、廃炉、精密加工のデータと現場知をAIに接続できれば、フィジカルAIでは別の競争軸を作れる。対米投資の意味も、米国に出すお金ではなく、この競争軸に日本企業が入り込む手段として測る必要がある。
評価が変わるのは、案件と制約の数字が出た時
今後の評価を動かす第一の数字は、対米投資の案件内訳だ。電力、データセンター、半導体、素材、装置のどこにどれだけ向かい、日本企業がどの役割を持つのか。総額より、供給網のどの段に日本が入るかが重要になる。
第二の数字は、国内の設備投資と研究開発の伸びだ。対米案件が増える一方で、国内のAI・半導体・ロボット投資が細れば、両立という説明は弱くなる。国内投資も伸び、日本企業の受注や技術蓄積が増えるなら、対米投資は供給網を広げる手段として評価される。
第三の条件は、GPU納入、電力接続、レアアース供給、許認可、米中のAI安全ルールだ。ここが緩めばAIインフラ投資の回収可能性は高まる。ここが詰まれば、株価材料としてのAI投資期待は、コスト増と遅延リスクに変わる。