前提が変わったのは、チップを売る話ではなくクラウドを支える話だから
アリババが公表したZhenwu V900は、AIモデルの学習と推論を担う新しいアクセラレーターだ。前世代のZhenwu M890比で3倍の性能、216GBのメモリー、1,200GB/sのチップ間帯域を掲げ、FP8やFP4のような低精度演算にも対応する。発表はQwen 4の訓練、5兆から10兆パラメータ級モデルの構想、2032年までに20GW超のデータセンター容量を持つ計画と同じ文脈で示された。
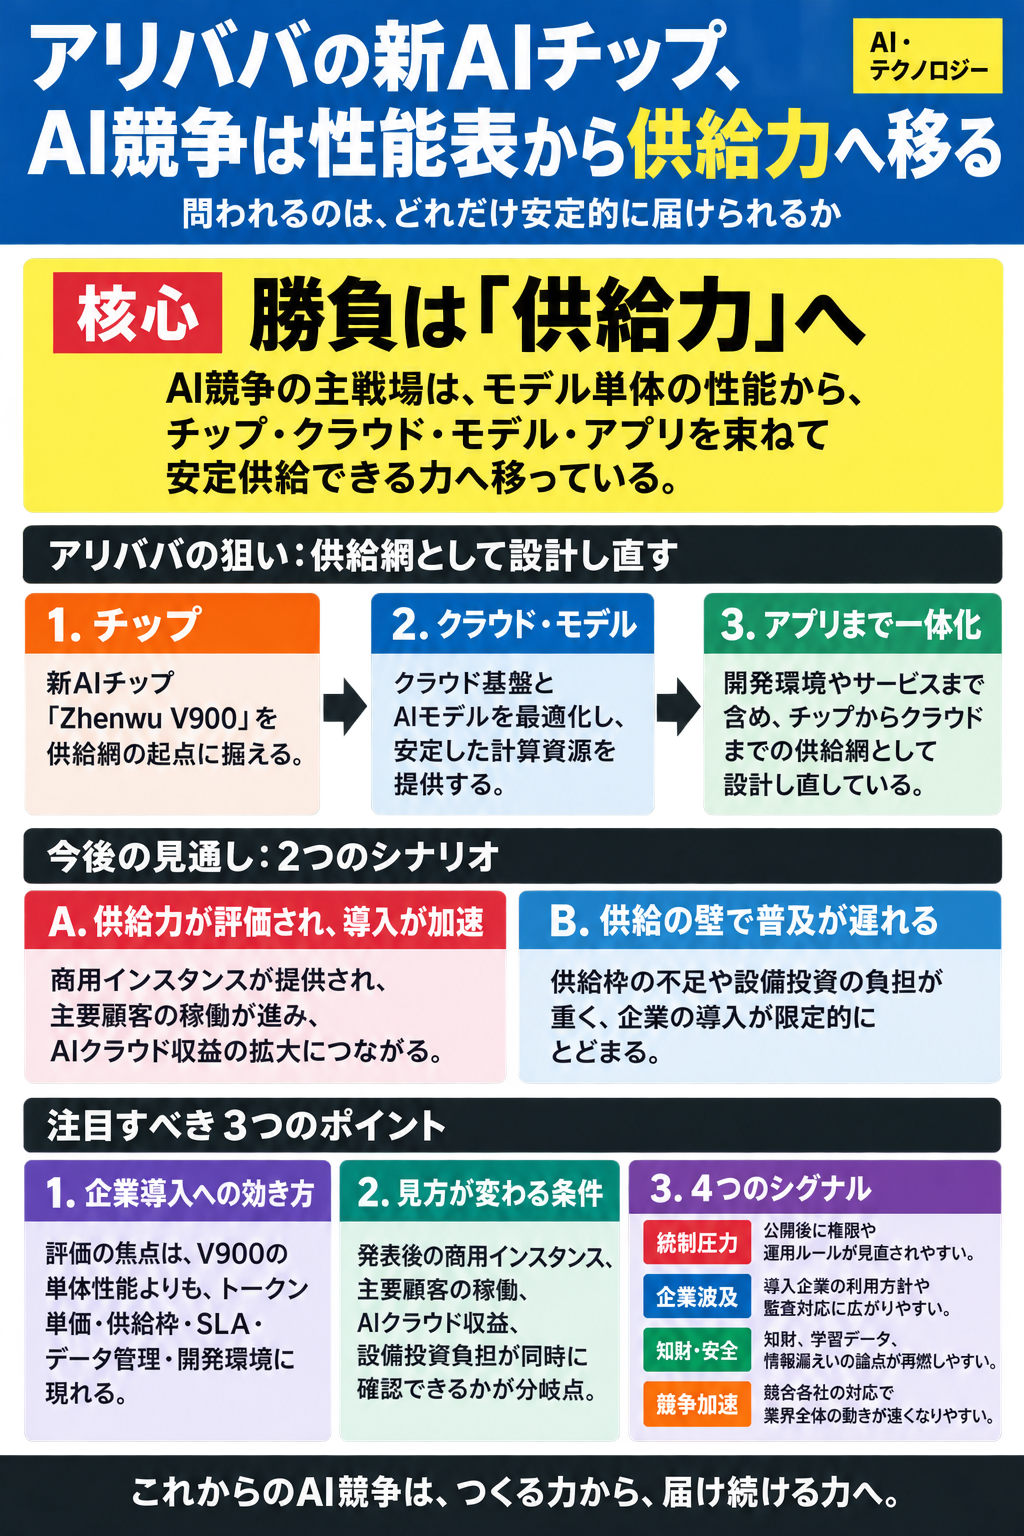
ここで起きている変化は、半導体メーカーとして外販で勝つかどうかだけでは測れない。アリババにとってチップは、自社クラウドでAIを安く、多く、継続的に動かすための部品でもある。企業利用者から見ると、重要なのは最高性能の数字より、必要な時に計算資源を確保できるか、料金が読めるか、社内データを扱える運用に乗るかである。
企業導入を動かす変数は、性能より先に価格、供給、制約だ
企業がAIを本格導入する時、最初に詰まりやすいのはモデルの賢さだけではない。問い合わせ対応、広告制作、コーディング、社内検索、金融や製造の分析業務では、推論を何百万回、何千万回と回す。その時に効く変数は、1回あたりのトークン単価、待ち時間、同時実行枠、データの置き場所、監査ログ、権限管理である。
V900が意味を持つのは、これらの変数をクラウド側で押し下げられる場合だ。計算密度が上がり、国内で使える供給が増えれば、企業はAI機能を試験導入から日常業務へ移しやすくなる。一方で、対応ソフトウェア、CUDA系資産からの移行、モデルごとの最適化、社内セキュリティ基準を満たせない場合、チップ性能は導入速度に直結しない。
波及経路はチップからクラウド料金、そして利用ルールへ進む
波及は三段階で進む。第一に、チップとネットワーク性能がクラスタの処理能力を決める。第二に、その能力がクラウドの提供枠、予約容量、料金、SLAへ変わる。第三に、企業はその条件を見て、顧客対応、開発支援、文書処理、業務エージェントをどこまで任せるかを決める。
この経路で一番大きいのは、AIの利用制約が社内のIT部門だけでなく、事業部門の設計問題になることだ。十分な計算資源があれば、AIは実験ツールから業務インフラへ近づく。供給が細ければ、利用枠の奪い合い、部門ごとの費用配賦、重要データを扱う権限制御が先に壁になる。
各プレーヤーの制約は違う
アリババの制約は、発表した性能を商用クラウドの安定供給に変えられるかだ。チップ設計、製造委託、サーバー、ネットワーク、電力、冷却、モデル最適化を同時にそろえる必要がある。クラウド収益は伸びているが、インフラ投資がフリーキャッシュフローを圧迫する局面もあり、供給拡大は利益率との綱引きになる。
開発者の制約は、既存のGPU向け開発資産をどれだけ移せるかにある。企業利用者の制約は、データ保護、監査、ベンダー依存、国内外の規制対応だ。NvidiaやHuawei、他の中国クラウド事業者の制約は、価格ではなくエコシステムの維持に移る。どの環境で開発者が増え、どのクラウドに業務データが集まるかが次の競争力になる。
競争軸はモデル性能から、配布とインフラの支配へずれる
AI競争は、最も大きなモデルを作った会社がそのまま勝つ段階から、モデルをどこで、どの価格で、どの権限のもとで使わせるかへ進んでいる。アリババがチップ、Qwen、クラウド、業務エージェントを一体で語るのは、生成AIを単発アプリではなく、企業の計算基盤として押し込むためだ。
この構図では、競争軸は五つに分かれる。モデル性能、クラウド配布、学習・業務データ、インフラ供給、権限管理である。V900の価値は、単独の半導体ニュースではなく、この五つを同じ企業グループ内で結び、外部顧客にどこまで使わせられるかで決まる。
見方が変わる条件は、商用利用の増え方に出る
強い変化なら、V900を使うクラウドサービスの公開範囲、料金体系、提供地域、主要顧客の稼働事例が増える。Qwen系モデルの利用量、AI関連クラウド収益、AIインフラ投資と利益率の関係も連動して動く。電力、冷却、サーバー調達の制約をこなしながら、企業向けの安定供給に変えられるかが判定材料になる。
過大評価だったと分かる条件もはっきりしている。V900が発表中心で商用提供が限られる、クラウド料金や供給枠に改善が出ない、開発者が既存GPU環境から移らない、主要顧客がNvidia系やHuawei系に残る。その場合、今回のニュースは中国AIの自立を示す象徴にはなっても、企業導入の壁を大きく下げる出来事にはならない。