最高値の本題は、株価より前提の変化にある
10月5日の米国市場では、ナスダック総合が1.05%上昇し、27,477.31で最高値を更新しました。S&P500は0.66%高、ダウ平均は0.18%高で終え、指数の主役はエヌビディアやマイクロソフトなどのAI大型株でした。[主要指数データ](https://apnews.com/article/wall-street-stocks-dow-nasdaq-7f89624b604f25f313502c77d4d0b010)。
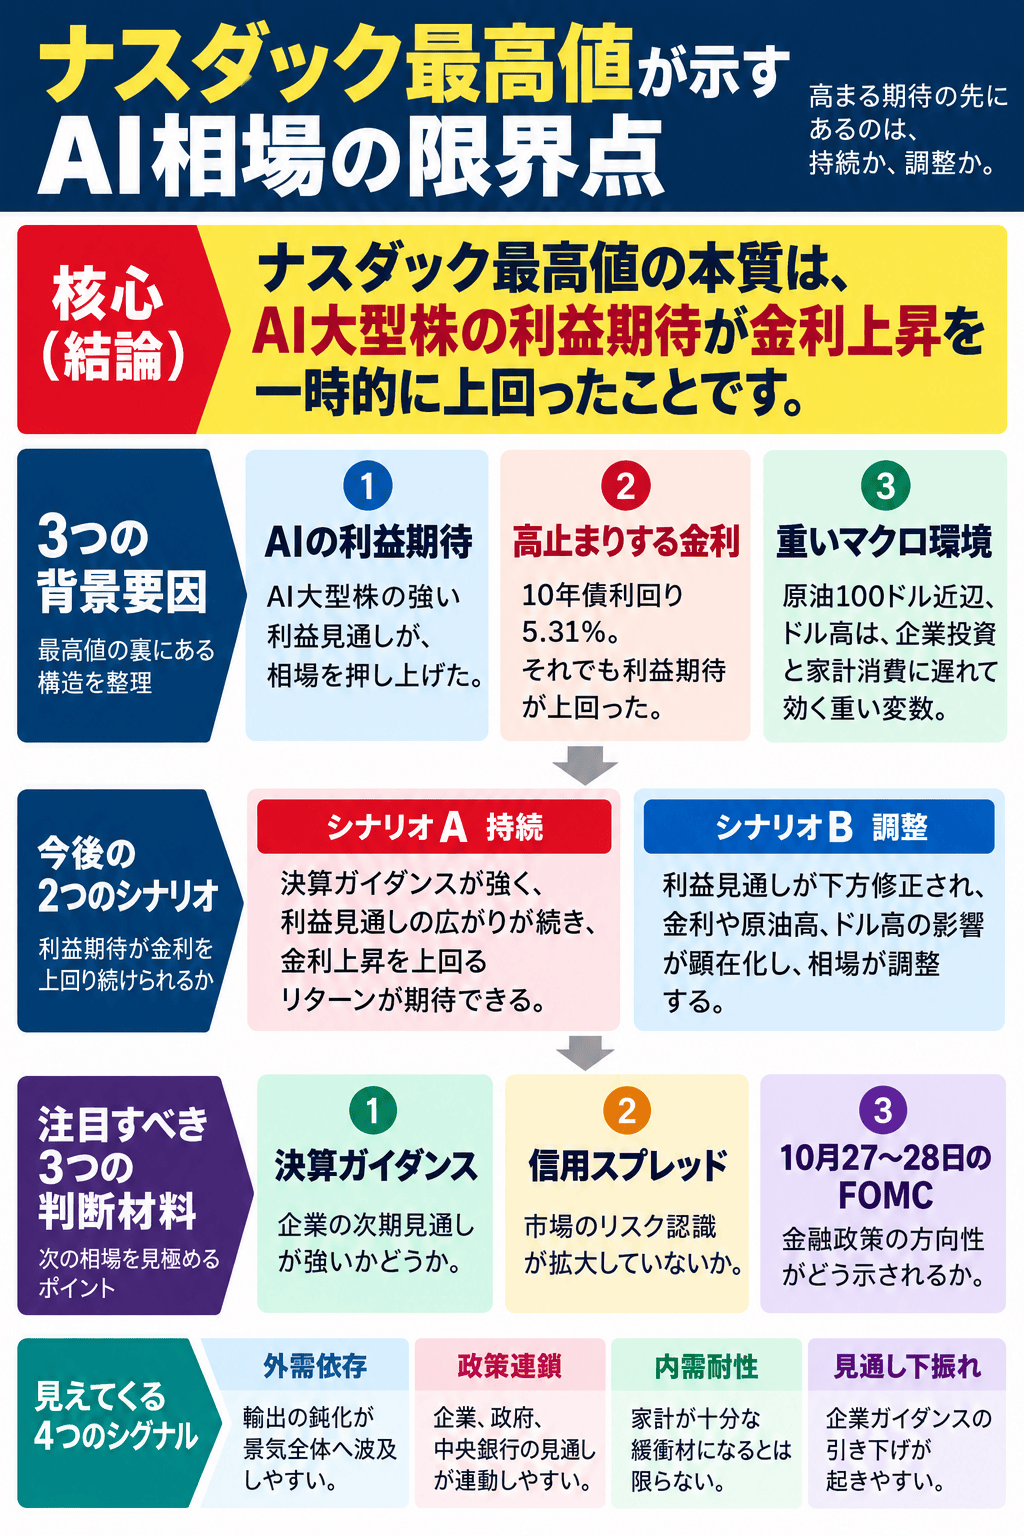
このニュースの意味は「ハイテク株が強い」だけではありません。市場が受け入れた前提は、AI関連企業の利益成長が、5%台の長期金利、100ドル近辺の原油、ドル高という重い条件を上回れるというものです。
つまり今回は、景気の強さを確認した相場というより、利益期待が資金コストをどこまで打ち消せるかを試す相場です。読み方を変えるなら、ナスダック最高値はゴールではなく、AI投資サイクルと高金利経済の綱引きが見える地点です。
動いた変数は五つある
第一の変数は利益期待です。市場では第3四半期決算が近づき、S&P500企業の利益が前年同期比で大きく伸びるとの見方が支えになりました。とくにAI関連株が増益期待の中心にあります。[決算期待とAI大型株](https://www.lse.co.uk/news/us-stocks-nasdaq-notches-record-high-close-as-investors-focus-on-earnings-y6ymqkwsz37ssyk.html)。
第二は政策金利の見方です。9月の雇用統計で雇用の伸びが予想より鈍かったため、10月会合での利上げ確率は1週間前の70%から24%へ低下しました。株式市場には、景気が少し冷えても金融引き締めが和らぐという読みが入っています。
第三は長期金利です。米10年債利回りは5.31%まで上昇しました。これは成長株にとって本来は逆風です。将来利益の価値を現在に割り引く時、金利が高いほど株価に許される余地は狭くなります。
第四は原油です。ブレント原油は100ドル台前半で推移し、いったん下がったことが株式には追い風になりました。ただし100ドル近辺の原油は、家計の実質所得、企業の輸送費、インフレ見通しにはなお重い数字です。
第五はドルです。高い米金利と欧州の財政不安はドルを支えます。ドル高は米国の輸入物価には抑制的ですが、新興国のドル建て債務、日本を含む海外企業の為替採算には負担になります。
AI期待は家計、企業、政策へこう回る
伝達経路は、AI大型株の上昇から始まります。株価が上がると、投資家のリスク許容度が戻り、家計の保有資産にもプラスに働きます。米国では株式保有を通じた資産効果が消費心理を支えるため、ナスダックの上昇は実体経済と無縁ではありません。
企業側では、AI向け半導体、クラウド、データセンター、電力設備、冷却、通信、建設へ投資計画が伝わります。ここで重要なのは、売上ではなく投資の持続性です。クラウド企業が設備投資を維持すれば、半導体メーカーだけでなく、装置、素材、電力、建設、物流にも需要が流れます。
金融面では、株高が信用不安を抑え、社債発行やM&Aをしやすくします。一方で長期金利が高止まりすれば、同じ企業でも借り換え費用は増えます。AI投資に直接関わる企業は資本市場から資金を集めやすく、AIの外側にいる借り入れ依存企業は資金コストに押されやすい構図です。
政策面では、雇用の鈍化と株高が同時に起きるため、中央銀行の判断は単純ではありません。利上げを続ければ景気と信用を冷やし、早く緩めればインフレと資産価格を再加熱させます。次のFOMCは10月27〜28日に予定されており、市場はここで雇用、物価、金融環境のどれを重く見るかを確認します。[政策日程](https://www.federalreserve.gov/monetarypolicy.htm)。
得をする主体と、重くなる主体
得をしやすいのは、AI需要の中心にいる大型テック、半導体、データセンター関連、そして株式を多く持つ家計です。利益成長が本当に続くなら、設備投資の発注先や周辺インフラ企業にも波及します。日本から見れば、半導体製造装置、電子部品、素材、電力設備に関連する企業には受注期待が残ります。
負担を受けやすいのは、住宅、自動車、商業不動産、中小型株、借り換えの多い企業です。5%台の長期金利は、AIと関係の薄い企業には単純なコスト増になります。政府にとっても、金利上昇は国債の利払いを通じて財政余力を削ります。
家計への影響は二方向です。株高は資産保有層の心理を支えますが、高金利は住宅ローンや自動車ローンを重くし、原油高はエネルギー費を通じて可処分所得を削ります。AI相場が好況に見えても、家計全体に均等な追い風になるわけではありません。
海外にはドル高を通じて伝わります。ドル建て債務を抱える国や企業には返済負担が増え、エネルギーを輸入する国ではドル高と原油高が同時に効きます。日本では、円安が輸出企業の採算を助ける一方、輸入コストと家計負担を押し上げるため、株高だけでは景気判断を完結できません。
織り込まれたもの、まだ空いている穴
市場がすでに織り込んだのは、AI関連企業が次の決算でも相場全体を支えるという期待です。エヌビディアは2.1%上昇し、時価総額は5.76兆ドルに達しました。マイクロソフトも上昇し、指数寄与度の高い銘柄が相場を引き上げました。[米国株と大型株の動き](https://www.lse.co.uk/news/us-stocks-nasdaq-notches-record-high-close-as-investors-focus-on-earnings-y6ymqkwsz37ssyk.html)。
まだ十分に織り込まれていないのは、強さの広がりです。同日のナスダックでは新高値銘柄が57だった一方、新安値銘柄は243ありました。指数は最高値でも、内部では大型株とそれ以外の差が広がっている可能性があります。
過熱かどうかを判断する条件は明確です。決算で利益見通しの上方修正がAI大型株以外にも広がり、ハイイールド債スプレッドが落ち着き、ドル高と長期金利の上昇が止まるなら、今回の最高値は景気の先取りと読めます。
逆に、決算の強さが少数の大型株に集中し、信用スプレッドが拡大し、企業が設備投資計画を慎重化するなら、相場は実体経済より先に期待を積み上げすぎたことになります。ここが、この最高値の限界点です。
次の答え合わせはGDPより早く出る
この局面の答え合わせは、GDP速報を待つより早く出ます。まず見るべきは、主要企業の決算ガイダンスです。売上高だけでなく、AI関連投資、クラウド需要、データセンター投資、電力コスト、粗利益率の説明が重要になります。
次に、利益見通しの修正幅です。大型テックだけが上方修正されるなら、指数は強くても景気全体の説明力は弱いままです。金融、資本財、素材、消費関連にも修正が広がれば、AI投資が実体経済へ染み出していると読めます。
第三に、米10年債利回り、ハイイールド債スプレッド、ドル指数です。株価が最高値でも、信用市場が警戒を強めれば、企業の資金調達と投資計画は先に冷えます。市場の楽観が本物かどうかは、株価より信用と為替に出ます。
最後に、家計消費です。高金利とエネルギー負担を家計が吸収できるなら、AI主導の株高は景気の下支えになります。消費が弱まり、雇用も鈍るなら、相場は政策緩和期待に依存しやすくなります。ナスダック最高値の次に見るべきものは、もう株価だけではありません。