509ドル高が示した変化は、安心感の中身だった
11日の米株式市場で、ダウ工業株30種平均は前日比509.19ドル高の5万2573.29ドルで取引を終えた。5営業日ぶりの反発で、ナスダック総合指数も2万6333.04、S&P500も7656.98へ上昇した。表面だけなら「株価が大きく戻った」というニュースだが、今回の値動きの核心は、利上げ観測そのものを市場が一度受け入れた点にある。
8月の米消費者物価指数は前月比0.4%、前年比3.4%。食品とエネルギーを除くコア指数は前月比0.3%、前年比2.4%だった。インフレはFRBの目標からなお距離がある一方、予想を大きく上回る急加速でもなかった。この「悪いが、読める」数字が、9月15〜16日のFOMCを前に相場の霧を薄くした。
株式市場が買ったのは、低金利への期待ではない。FRBが利上げに動くなら、その前提で企業価値を計算し直せるという安心感だった。金利の水準よりも政策反応の読みにくさが重荷になっていた局面では、政策の輪郭が見えた瞬間にリスク資産が反発することがある。
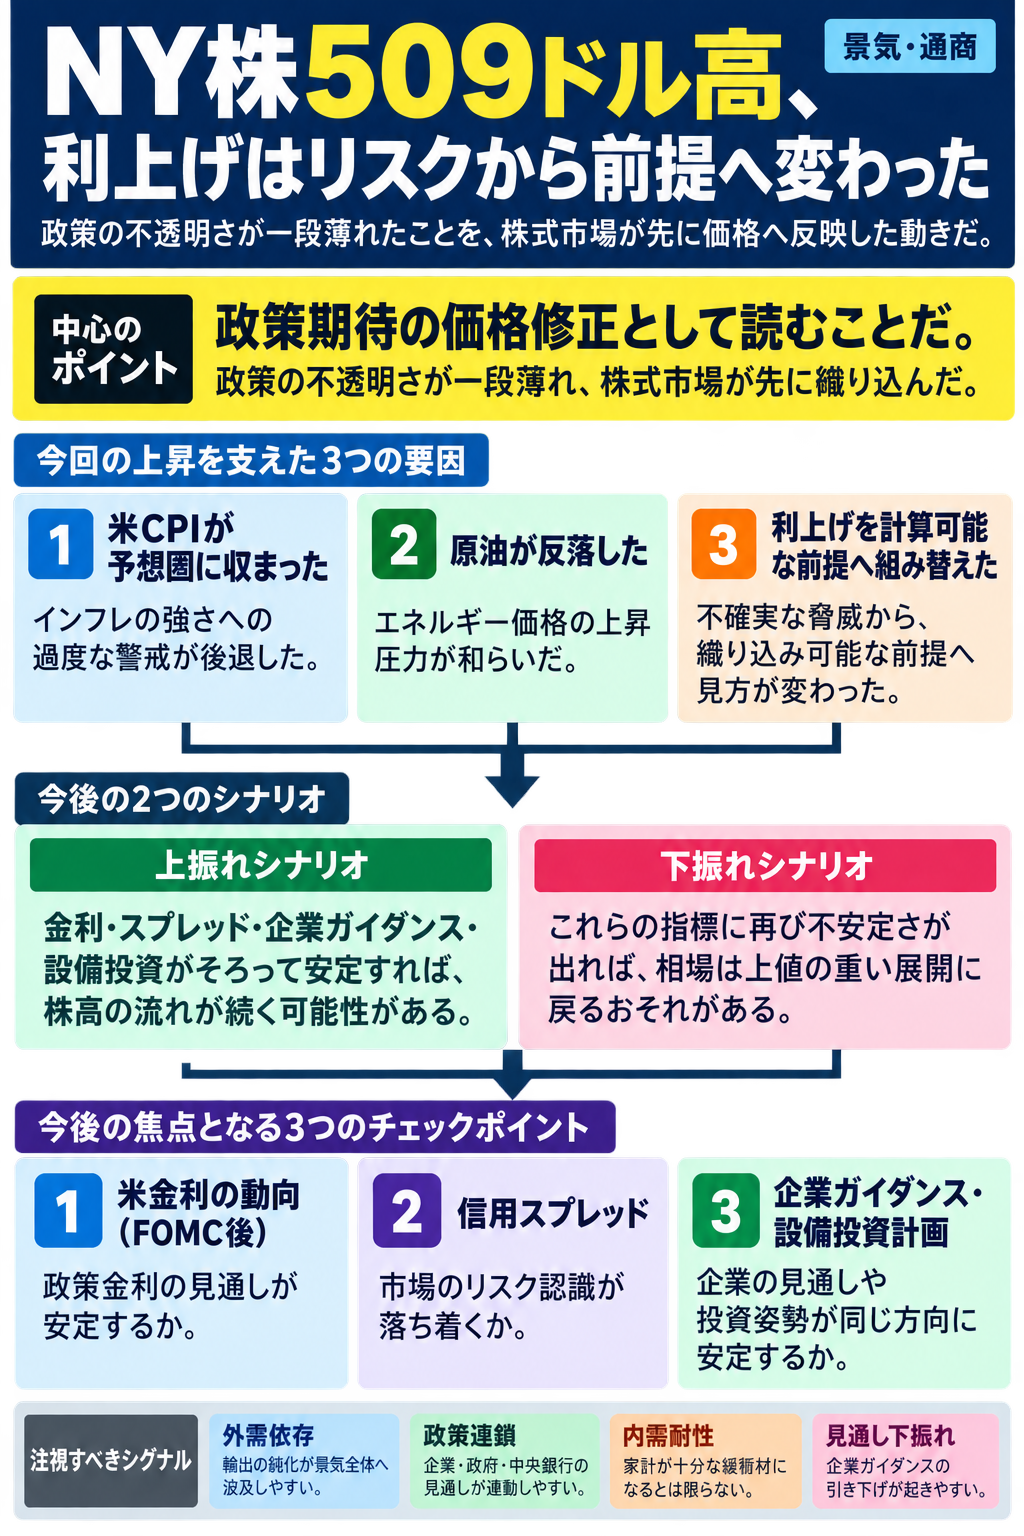
株価、米金利、ドル円、原油が同時に前提を組み替えた
動いた変数は株価だけではない。短期金利に敏感な米2年債利回りは4.6%台、10年債利回りはほぼ5%の水準にあり、債券市場は利上げの可能性を明確に織り込んでいる。ドル円は153円台半ばで推移し、日本から見れば米金利の高さが為替と輸入物価に残る構図も変わっていない。
一方で、原油価格の反落が株式市場を支えた。WTI先物は100ドル台に下がり、北海ブレントも104ドル台へ下落した。水準はなお高いが、前日までのエネルギー高がさらに加速する展開がいったん止まったことで、企業のコスト見通しと家計の実質購買力への警戒が少し和らいだ。
信用スプレッドは、この反発の耐久性を映す変数になる。株価が戻っても、社債市場で信用リスクの上乗せ金利が広がるなら、企業の資金調達コストは下がらない。利上げを織り込んだ株高が実体経済へ接続するには、金利、為替、信用、原油の動きが相互に矛盾しないことが条件になる。
政策期待は資本コスト、為替、家計資産へ枝分かれする
FRBへの期待は、まず米国債利回りに反映される。そこから企業の資本コストが上がり、成長株や設備投資の現在価値が変わる。金利上昇が一回分で止まると見なされれば株式には支えになるが、複数回の利上げへ広がれば、企業利益の割引率が上がり、投資計画の採算ラインも厳しくなる。
次に為替へ伝わる。米金利が高止まりすればドルは支えられ、円安圧力が残りやすい。日本の輸出企業には円換算売上の追い風になる半面、エネルギー、原材料、食品を輸入する企業と家計には負担が残る。株価上昇と円安は同じ方向の好材料に見えても、受け手によって利益とコストが分かれる。
家計には二つの経路がある。株高は金融資産を持つ家計の心理を支え、消費を下押ししにくくする。反対に、ガソリン、住宅ローン、自動車ローン、クレジットカード金利が高いままなら、日々の支出余力は削られる。今回の反発は、資産効果が生活コストの重さを上回るかという綱引きの始まりでもある。
得をする主体と負担を負う主体はずれている
輸出企業は、ドル高・円安が続けば円建て利益を押し上げられる。ただし米国の高金利が消費や設備投資を冷やせば、販売数量や受注の伸びが鈍る。為替の追い風だけで外需の減速を吸収できるかが、次の利益見通しを左右する。
内需企業は、原油反落で一息つく一方、輸入コストと人件費の上昇を抱える。価格転嫁が通る企業は利益率を守れるが、消費者の節約志向が強まる業種では、値上げが売上数量を削る。小売、外食、物流、航空のように燃料と人件費の比重が高い企業では、原油と賃金の組み合わせが収益を大きく動かす。
金融機関には利ざや改善の恩恵がある。だが、長期金利が上がりすぎると保有債券の評価損、借り手の返済負担、信用コストが問題になる。政府財政にとっても高金利は重い。国債利払いが膨らむほど、景気が悪化した時に財政で支える余地が狭くなる。
織り込まれたのは一回の利上げ、残ったのは長期金利の痛みだ
今回の株高で相当程度織り込まれたのは、9月FOMCでの利上げという短期イベントだ。CPIが想定を大きく外れず、原油がいったん下がり、FRBの次の一手が読みやすくなった。そのため、株式市場は不透明感のプレミアムを少しはがした。
まだ十分に織り込まれていないのは、高い金利が長く続く場合の企業利益への影響だ。10年債利回りが5%近辺にあると、住宅、設備投資、AI向けデータセンター投資、民間信用市場の採算は変わる。売上見通しが強い企業は耐えられるが、借入依存度が高い企業や将来利益に評価が寄る企業は、割引率の上昇を受けやすい。
反発が過剰だったと判定される条件も明確だ。原油が再び上昇し、次の物価指標でエネルギー高がサービス価格へ広がり、信用スプレッドが拡大し、企業が秋の見通しを下げる場合、株式市場が買った「政策の読みやすさ」は利益下振れリスクに上書きされる。逆に、原油が落ち着き、雇用が急失速せず、企業ガイダンスが維持されれば、今回の価格修正は一日だけの買い戻しにとどまらない。
分岐はFOMC、9月CPI、企業ガイダンスで決まる
最初の分岐は9月15〜16日のFOMCだ。利上げの有無だけでなく、政策金利見通し、物価評価、記者会見での追加利上げへの距離感が市場の前提を決める。株式市場が上がっても2年債利回りがさらに跳ねるなら、資本コスト上昇の圧力は消えない。
次の分岐は、10月14日に予定される9月CPIだ。8月はガソリンが前月比3.9%上がり、エネルギー全体も前年比16.3%上昇した。9月の数字でエネルギー高が沈静化するか、航空運賃、宿泊、輸送、サービス価格へ染み出すかによって、FRBの引き締め期間は変わる。
最後に企業側の答えが出る。秋の決算で、輸出企業が米需要の鈍化を語り、内需企業がコスト転嫁の限界を示し、金融機関が信用コストの増加を見せれば、株価反発の土台は弱くなる。設備投資計画と雇用計画が維持されるなら、今回の509ドル高は金融政策の霧が晴れた一日として意味を持つ。